kimi-antonelli-tasse-fiscalita

Kimi Antonelli vince a Monza: dove paga le tasse un pilota di Formula 1?

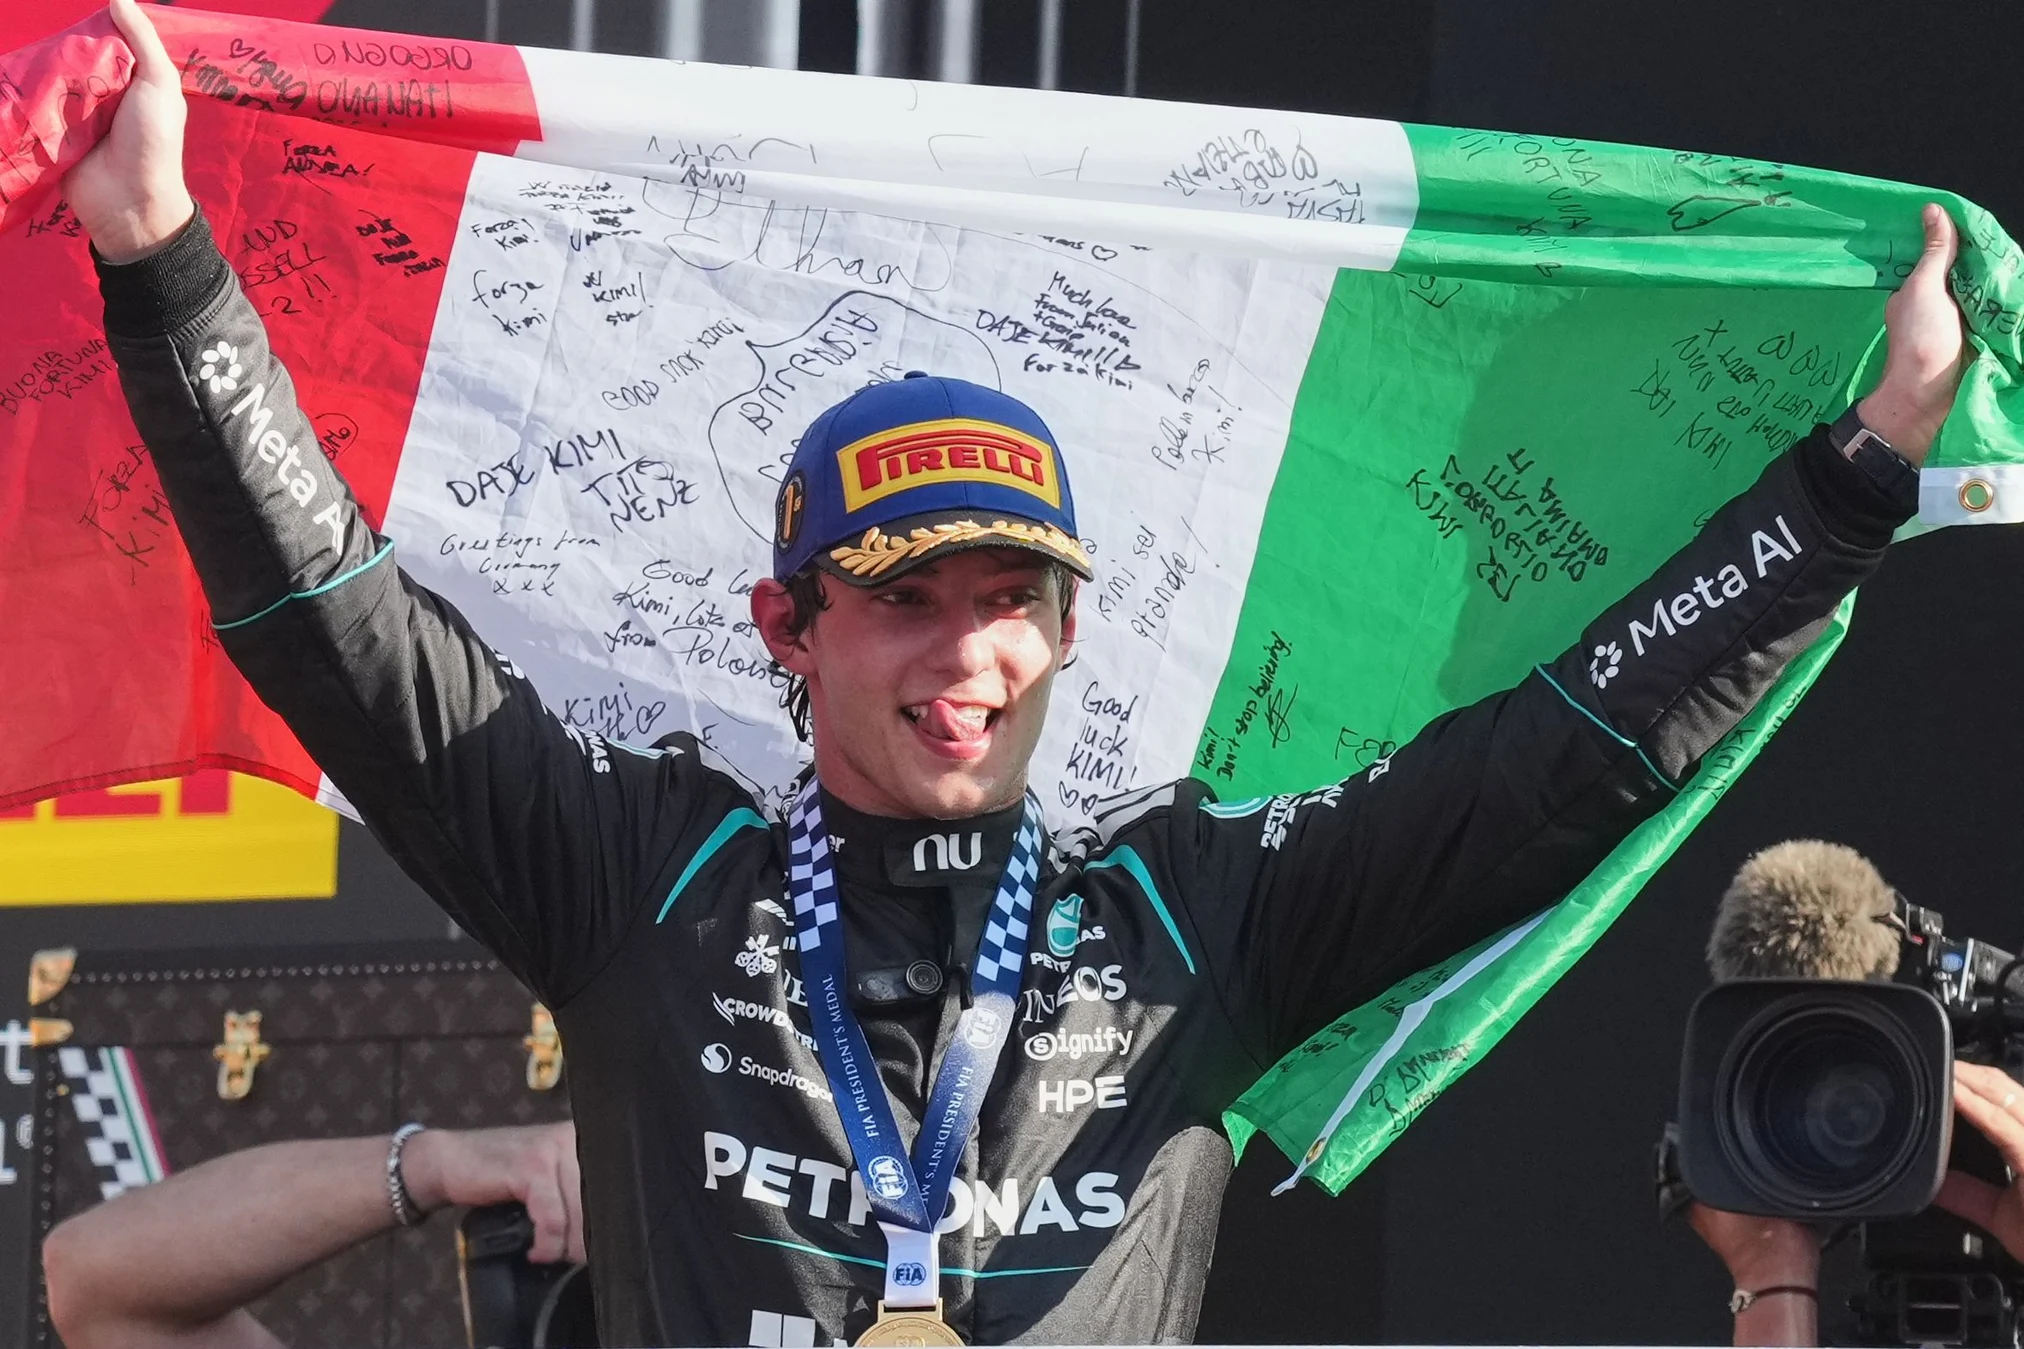
Kimi Antonelli ha scritto una pagina storica della Formula 1 italiana. Il 6 settembre 2026 il pilota Mercedes ha vinto il Gran Premio d’Italia a Monza dopo essere partito dalla diciannovesima posizione, riportando un pilota italiano sul gradino più alto del podio del GP di casa dopo sessant’anni.

Una vittoria destinata inevitabilmente a far parlare di lui.

Ma, abbandonando per un momento la pista, il caso di Antonelli permette di affrontare una domanda molto interessante anche dal punto di vista fiscale:

dove paga le tasse un pilota di Formula 1?

La domanda diventa ancora più interessante considerando che Andrea Kimi Antonelli è italiano, è nato a Bologna, ma secondo le informazioni pubblicamente disponibili vive da alcuni anni nella Repubblica di San Marino.

Essere cittadino italiano significa necessariamente pagare tutte le tasse in Italia? Se un pilota residente all’estero corre e vince a Monza, può essere tassato anche in Italia? E cosa succede quando durante un singolo anno un professionista svolge la propria attività in dieci, quindici o venti Paesi differenti?

Il mondo della Formula 1 è un ottimo esempio per comprendere un principio che riguarda in realtà molti professionisti e imprenditori: quando entrano in gioco più Stati, per capire dove devono essere pagate le imposte non basta guardare la nazionalità. Bisogna analizzare residenza fiscale, luogo di produzione del reddito e convenzioni contro le doppie imposizioni.

Kimi Antonelli è italiano ma vive a San Marino: cosa cambia fiscalmente?

La prima distinzione da fare è probabilmente la più importante.

Cittadinanza e residenza fiscale non sono la stessa cosa.

Kimi Antonelli è un pilota italiano, nato a Bologna nel 2006. Diverse fonti pubbliche riportano però che il pilota vive a San Marino, dove è presente anche un'importante attività della famiglia nel settore del motorsport.

Questo non permette naturalmente di conoscere la sua dichiarazione dei redditi né di stabilire quale sia nel dettaglio la sua situazione fiscale personale.

Il suo caso ci consente però di comprendere come funziona la fiscalità internazionale.

Un cittadino italiano può essere fiscalmente residente all'estero.

Allo stesso modo, il semplice trasferimento formale della residenza in un altro Stato non è sufficiente, da solo, a garantire che una persona non sia più fiscalmente residente in Italia.

La questione fondamentale è quindi:

dove si trova realmente la residenza fiscale della persona?

Per la normativa italiana, dal 2024 assumono particolare importanza elementi come:

  • presenza fisica nel territorio italiano;
  • residenza civilistica;
  • domicilio;
  • luogo nel quale si sviluppano prevalentemente le relazioni personali e familiari;
  • iscrizione anagrafica.

Questi elementi devono essere valutati per la maggior parte del periodo d'imposta.

In altre parole, non basta semplicemente prendere una casa all'estero o modificare un indirizzo anagrafico.

La situazione concreta deve essere coerente con il trasferimento.

Ed è proprio questo uno dei motivi per cui la residenza fiscale all'estero rappresenta un tema molto più complesso di quanto spesso venga raccontato online.

Quanto guadagna un pilota di Formula 1 e quali redditi deve dichiarare?

Quando si parla dei guadagni di un pilota di Formula 1, si tende spesso a guardare soltanto allo stipendio riconosciuto dalla scuderia.

La realtà può essere molto più articolata.

Un pilota professionista può generare diverse tipologie di reddito:

  • compenso previsto dal contratto con la squadra;
  • bonus collegati ai risultati;
  • premi contrattuali;
  • sponsorizzazioni personali;
  • accordi pubblicitari;
  • utilizzo dei diritti di immagine;
  • partecipazioni ad eventi;
  • collaborazioni commerciali.

Non tutte queste entrate devono necessariamente essere trattate fiscalmente nello stesso modo.

Anche la struttura attraverso la quale vengono percepiti i compensi può assumere importanza.

Una cosa è percepire direttamente un reddito come persona fisica, un'altra è avere rapporti contrattuali o attività economiche gestite attraverso società.

È quindi impossibile conoscere la tassazione reale di un pilota semplicemente leggendo online il valore stimato del suo contratto.

Per stabilire il carico fiscale bisognerebbe conoscere almeno:

residenza fiscale, natura di ogni reddito, Paese in cui viene prodotto, contratti sottoscritti e struttura utilizzata per percepirlo.

Il principio è lo stesso che abbiamo visto parlando degli incassi del cantante Ultimo: conoscere il fatturato o il compenso lordo non significa conoscere quanto rimane realmente al professionista.

Un pilota residente a San Marino paga tasse quando corre in Italia?

Ed eccoci al punto più interessante.

Supponiamo che un pilota sia effettivamente fiscalmente residente nella Repubblica di San Marino.

Potremmo pensare:

“È residente a San Marino, quindi paga tutte le imposte soltanto lì.”

Non è necessariamente così.

Tra Italia e San Marino esiste infatti una Convenzione contro le doppie imposizioni, nata proprio per stabilire quale Stato possa tassare determinate categorie di reddito quando un contribuente ha rapporti economici con entrambi i territori.

La Convenzione contiene addirittura un articolo specificamente dedicato ad artisti e sportivi.

Il principio generale stabilisce che i redditi ottenuti da uno sportivo attraverso la propria attività personale svolta nell'altro Stato possono essere tassati anche nello Stato nel quale la prestazione sportiva viene esercitata.

Tradotto nel mondo della Formula 1:

essere fiscalmente residenti all'estero non significa necessariamente che tutti i redditi derivanti da un'attività sportiva svolta in Italia siano automaticamente fuori dalla tassazione italiana.

Una gara come il Gran Premio d'Italia può quindi creare un collegamento fiscale con il territorio italiano.

Attenzione però: questo non significa poter prendere lo stipendio annuale di un pilota e tassarlo interamente in Italia perché ha corso a Monza.

Bisogna capire quale parte del reddito sia fiscalmente attribuibile alla prestazione svolta in Italia e quale sia la natura del compenso.

Ecco perché la fiscalità degli sportivi internazionali è particolarmente complessa.

Un pilota di Formula 1 può infatti svolgere la propria attività durante lo stesso anno in Italia, Monaco, Regno Unito, Stati Uniti, Australia, Giappone, Singapore e molti altri Paesi.

Ogni Stato può avere proprie regole fiscali e specifiche convenzioni internazionali.

Ma allora un pilota rischia di pagare le tasse due volte?

È esattamente il problema che le Convenzioni contro le doppie imposizioni cercano di risolvere.

Immaginiamo, in modo semplificato, che un professionista residente in uno Stato produca una parte del proprio reddito in un altro Paese.

Lo Stato nel quale viene svolta l'attività potrebbe avere il diritto di tassare quel reddito.

Contemporaneamente, però, anche lo Stato di residenza potrebbe prendere in considerazione quel reddito nel calcolo delle imposte complessivamente dovute dal contribuente.

Senza meccanismi correttivi si potrebbe quindi generare una doppia imposizione sullo stesso reddito.

Le convenzioni internazionali stabiliscono:

  • quale Stato ha il diritto di tassare;
  • quando entrambi gli Stati possono applicare un'imposta;
  • come deve essere eliminata o ridotta l'eventuale doppia imposizione;
  • quando può essere riconosciuto un credito per le imposte pagate all'estero.

Anche San Marino dispone di un sistema di imposizione sui redditi e prevede meccanismi per gestire i redditi prodotti all'estero.

La questione fiscale non è quindi semplicemente:

“In quale Paese si pagano meno tasse?”

La vera domanda è:

“Quale Paese ha diritto a tassare quel reddito e come si coordinano le normative dei diversi Stati?”

Perché trasferire la residenza all'estero non significa automaticamente pagare meno tasse

Il caso dei piloti di Formula 1 porta spesso a parlare di Monaco, Svizzera, San Marino e altri Stati scelti come residenza da sportivi e professionisti con redditi internazionali.

Ma c'è un errore che un contribuente dovrebbe evitare.

Pensare che sia sufficiente cambiare formalmente residenza per scegliere liberamente dove pagare le tasse.

La residenza fiscale deve essere effettiva.

Per una persona che lascia l'Italia devono essere valutati diversi elementi, tra cui il numero di giorni trascorsi nei vari Paesi, la presenza fisica, l'abitazione, le relazioni personali e familiari e, più in generale, la situazione concreta del contribuente.

Dal 2024, inoltre, la normativa italiana attribuisce espressamente importanza anche alla semplice presenza fisica in Italia per la maggior parte del periodo d'imposta.

Questo tema non riguarda soltanto sportivi milionari.

Può interessare:

  • imprenditori italiani che si trasferiscono all'estero;
  • professionisti con clienti internazionali;
  • consulenti che lavorano tra più Stati;
  • manager che trascorrono lunghi periodi fuori dall'Italia;
  • lavoratori da remoto;
  • soci di società estere;
  • persone che possiedono immobili e investimenti in altri Paesi.

In tutti questi casi il rischio è lo stesso: prendere decisioni basandosi esclusivamente sull'indirizzo di residenza, senza analizzare le reali conseguenze fiscali.

San Marino e Italia: non basta confrontare le aliquote

Quando si parla della Repubblica di San Marino, il dibattito viene spesso ridotto a una domanda:

“Conviene fiscalmente rispetto all'Italia?”

Dal punto di vista professionale, è un approccio incompleto.

San Marino dispone di un proprio sistema tributario, basato sull'Imposta Generale sui Redditi – IGR, e ha sottoscritto con l'Italia una Convenzione contro le doppie imposizioni.

Per un contribuente che ha rapporti con entrambi i Paesi bisogna quindi verificare non soltanto le aliquote, ma anche:

  • effettiva residenza fiscale;
  • provenienza dei redditi;
  • natura dei compensi percepiti;
  • eventuali redditi prodotti in Italia;
  • imposte già versate all'estero;
  • applicazione della Convenzione;
  • eventuale credito per le imposte estere;
  • obblighi dichiarativi.

È quindi perfettamente possibile che una stessa persona debba gestire obblighi fiscali in più Stati senza che questo significhi necessariamente subire una doppia tassazione definitiva.

Il punto centrale diventa la corretta applicazione delle regole internazionali.

Cosa può imparare un imprenditore dal caso Kimi Antonelli?

Naturalmente la maggior parte delle persone non guida una Formula 1 e non disputa Gran Premi in tutto il mondo.

Il principio fiscale, però, è molto meno distante dalla vita quotidiana di quanto sembri.

Pensiamo a un imprenditore italiano che apre una società all'estero.

Oppure a un consulente che decide di trasferirsi ma continua a lavorare prevalentemente con clienti italiani.

O ancora a un professionista che vive tra Italia e un altro Stato e percepisce redditi da più Paesi.

In tutti questi casi bisogna affrontare domande molto simili:

Dove sono fiscalmente residente?

Dove viene prodotto il mio reddito?

Devo dichiararlo anche in Italia?

Esiste una Convenzione contro la doppia imposizione?

Posso utilizzare le imposte già versate all'estero come credito?

La mia società e la mia posizione personale sono fiscalmente coerenti?

La differenza tra una corretta pianificazione fiscale e una situazione problematica può dipendere proprio dalla risposta a queste domande.

La fiscalità internazionale non consiste nello scegliere semplicemente lo Stato con le aliquote più basse, ma nell'organizzare correttamente attività, residenza, redditi e obblighi dichiarativi nel rispetto delle normative coinvolte.

Studio STF: consulenza fiscale per chi lavora tra Italia ed estero

La vittoria di Kimi Antonelli a Monza ci permette quindi di partire dalla Formula 1 per comprendere un principio molto più ampio.

La nazionalità di una persona non determina automaticamente dove vengono pagate le imposte.

Quando un contribuente lavora, investe o produce redditi in più Paesi bisogna analizzare la residenza fiscale, la provenienza dei redditi e le Convenzioni internazionali applicabili.

Sono valutazioni che possono diventare particolarmente importanti per imprenditori, professionisti e società con attività o interessi economici all'estero.

Se lavori tra Italia ed estero, percepisci redditi da altri Paesi oppure stai valutando un trasferimento della tua residenza, è consigliabile verificare prima quali saranno le conseguenze fiscali dell'operazione.

Studio STF, studio commercialista a Saronno, offre consulenza fiscale e societaria a imprese, professionisti e privati e può aiutarti ad analizzare la tua situazione e gli obblighi fiscali collegati.

Per un confronto puoi contattare Studio STF a Saronno al numero 02 868 820 44 oppure scrivere a info@studiostf.net.
auto-aziendale-cosa-si-puo-scaricare

Auto aziendale: cosa si può scaricare?

“Se compro l’auto con la Partita IVA, posso scaricarla?”

È una delle domande più frequenti rivolte a un commercialista. La risposta è sì, ma quasi mai significa poter recuperare interamente il prezzo dell'automobile.

Le regole sulla deducibilità dell’auto aziendale cambiano in base a diversi elementi: chi acquista il veicolo, come viene utilizzato, il regime fiscale adottato e, in alcuni casi, l’attività svolta.

Una SRL, una ditta individuale, un libero professionista e un agente di commercio possono quindi trovarsi davanti a trattamenti fiscali molto diversi.

Prima di acquistare o noleggiare un'automobile pensando di “scaricarla”, bisogna inoltre capire una distinzione fondamentale: dedurre un costo e detrarre l’IVA non sono la stessa cosa.

Vediamo quindi cosa si può scaricare realmente dall’auto aziendale, quanto si può recuperare e quando invece l’acquisto dell'automobile produce un vantaggio fiscale molto più limitato di quanto si possa pensare.

Cosa significa “scaricare” un’auto aziendale?

Nel linguaggio comune si utilizza spesso l'espressione “scaricare l’auto”, ma dal punto di vista fiscale bisogna distinguere due concetti completamente diversi.

Il primo è la deduzione del costo.

Dedurre significa utilizzare una parte della spesa sostenuta per diminuire il reddito sul quale vengono calcolate le imposte.

Se, per esempio, un'impresa può dedurre 3.000 euro di un determinato costo, non significa che riceverà indietro 3.000 euro. Significa che il suo reddito fiscalmente imponibile potrà essere ridotto di quella somma.

Il secondo concetto è la detrazione dell’IVA.

In questo caso si parla dell’IVA pagata sull'acquisto dell'automobile o sulle relative spese che può essere sottratta dall'IVA dovuta dall'attività.

Sono quindi due vantaggi diversi:

  • deduzione = riduce il reddito imponibile;
  • detrazione IVA = consente di recuperare una quota dell’IVA pagata.

Quando qualcuno afferma che un'auto è “scaricabile al 20%”, quindi, bisogna capire se sta parlando del costo oppure dell’IVA. Confondere i due concetti può portare a valutazioni completamente sbagliate sulla reale convenienza dell’acquisto.

Auto aziendale: serve una SRL o basta la Partita IVA?

Per poter beneficiare fiscalmente dei costi dell'auto non è necessario avere una SRL.

Anche una ditta individuale o un libero professionista titolare di Partita IVA può sostenere spese relative a un'automobile utilizzata nell'attività.

Quello che cambia è soprattutto il regime fiscale e il modo in cui il mezzo viene utilizzato.

SRL e società

Una SRL può acquistare, prendere in leasing oppure noleggiare un'automobile.

Ma attenzione: intestare l'auto alla società non significa automaticamente poter scaricare il 100% del costo.

Se si tratta di una normale automobile utilizzata sia per lavoro che per scopi privati, si applicano generalmente i limiti previsti dall'articolo 164 del TUIR.

Ditta individuale

Anche una ditta individuale può acquistare un'automobile e dedurre parte dei relativi costi.

In linea generale, per una normale autovettura adibita ad uso promiscuo (per lavoro e non) si applica la deducibilità del 20%, secondo i limiti previsti dalla normativa.

Non serve quindi costituire una SRL solo per poter acquistare un'auto attraverso l'attività.

Libero professionista

Anche un professionista in regime ordinario può dedurre i costi dell'automobile secondo le percentuali previste dalla normativa.

Per l'attività professionale esercitata individualmente, la deducibilità è però ammessa limitatamente a un solo veicolo.

Partita IVA in regime forfettario

Il discorso cambia completamente per chi applica il regime forfettario.

Nel forfettario i costi effettivamente sostenuti non vengono utilizzati analiticamente per determinare il reddito imponibile. Il reddito viene infatti calcolato applicando ai ricavi o compensi un determinato coefficiente di redditività.

Questo significa che acquistare un'automobile da 10.000, 20.000 o 40.000 euro non consente al contribuente forfettario di dedurre analiticamente il costo dell'auto.

Inoltre, il contribuente forfettario, salvo particolari situazioni previste dalla normativa, non esercita il normale diritto alla detrazione dell'IVA sugli acquisti.

Se quindi sei in regime forfettario e stai pensando di acquistare un'auto esclusivamente perché “così la scarico”, è importante valutare bene l'operazione prima dell'acquisto.

Quanto si può dedurre dall’auto aziendale?

Per una normale automobile utilizzata da un'impresa o da un professionista, ma non qualificabile come esclusivamente strumentale, la regola generale prevede una deducibilità del 20%.

Esiste però anche un limite al valore fiscalmente riconosciuto del veicolo.

Per le autovetture, il costo massimo fiscalmente rilevante è pari a 18.075,99 euro.

Questo passaggio è fondamentale.

Se un'impresa acquista un'auto che costa 40.000 euro, non può semplicemente calcolare:

40.000 × 20% = 8.000 euro.

Il calcolo deve invece tenere conto del limite fiscale.

In termini semplificati:

18.075,99 × 20% = 3.615,20 euro

Questo rappresenta l'importo massimo complessivo del costo di acquisto fiscalmente deducibile secondo il regime ordinario, da considerare attraverso il processo di ammortamento previsto fiscalmente.

Quando la deducibilità può arrivare al 100%?

Il trattamento cambia quando il veicolo è esclusivamente strumentale all'attività propria dell'impresa.

È però fondamentale capire cosa significa “strumentale”.

Non basta utilizzare frequentemente l'automobile per andare dai clienti o spostarsi per lavoro.

La strumentalità esclusiva è un concetto molto più restrittivo: il mezzo deve essere indispensabile per lo svolgimento dell'attività caratteristica.

Pensiamo, per esempio, ai veicoli utilizzati nell'attività di noleggio o ai taxi.

Dire semplicemente “uso l'auto solo per lavoro” non rende automaticamente il veicolo deducibile al 100%.

Agenti e rappresentanti di commercio

La normativa riconosce un trattamento più favorevole agli agenti e rappresentanti di commercio.

In questo caso la percentuale di deducibilità sale all'80% e il limite fiscalmente riconosciuto per l'autovettura sale a 25.822,84 euro.

Auto concessa al dipendente

Un'altra situazione particolare è quella dell'auto aziendale concessa in uso promiscuo al dipendente, cioè utilizzata sia per esigenze lavorative sia per esigenze personali.

Se vengono rispettate le condizioni previste dalla normativa e il veicolo viene assegnato al dipendente per la maggior parte del periodo d'imposta, i relativi costi sono generalmente deducibili nella misura del 70%, senza il limite ordinario di 18.075,99 euro previsto per le normali auto aziendali.

L'assegnazione genera però anche un fringe benefit per il lavoratore, che deve essere correttamente gestito in busta paga.

Quanta IVA si può detrarre sull’auto aziendale?

La seconda parte del problema riguarda l'IVA.

Per le normali autovetture utilizzate sia nell'attività sia potenzialmente per esigenze personali, la regola generale consente di detrarre il 40% dell'IVA.

Facciamo un esempio molto semplice.

Supponiamo di acquistare un'automobile al prezzo di:

30.000 euro + IVA 22%

L'IVA è pari a:

6.600 euro

Applicando la detrazione ordinaria del 40%:

6.600 × 40% = 2.640 euro

L'impresa può quindi recuperare, in questa simulazione, 2.640 euro di IVA.

Il restante 60% dell'IVA rimane indetraibile.

Anche in questo caso esistono però delle eccezioni.

Quando il veicolo è utilizzato esclusivamente nell'esercizio dell'impresa, dell'arte o della professione e ne ricorrono effettivamente i requisiti, la limitazione forfettaria al 40% non trova applicazione.

Un trattamento specifico è previsto anche per agenti e rappresentanti di commercio, per i quali la limitazione al 40% non opera secondo le regole previste dalla disciplina IVA.

È importante quindi non confondere mai:

20% di deducibilità del costo

con

40% di detraibilità dell'IVA.

Sono due percentuali che agiscono su basi completamente differenti.

Quali spese dell’auto aziendale si possono scaricare?

Il vantaggio fiscale non riguarda necessariamente soltanto l'acquisto del mezzo.

Durante la vita dell'auto l'impresa sostiene numerosi altri costi.

Tra le principali spese legate all'utilizzo del veicolo troviamo:

  • carburante;
  • ricarica elettrica;
  • manutenzione;
  • riparazioni;
  • pneumatici;
  • ricambi;
  • assicurazione;
  • bollo;
  • parcheggi e altre spese connesse all'utilizzo del mezzo, quando fiscalmente rilevanti e documentate.

In linea generale, le spese relative ai veicoli seguono il regime di deducibilità previsto per quella specifica automobile.

Quindi, nel caso ordinario di un'autovettura aziendale soggetta alla deducibilità del 20%, anche molti dei costi di gestione saranno fiscalmente deducibili nella stessa percentuale.

Per l'IVA sulle spese relative al mezzo, come manutenzione, riparazione, carburante e altri servizi soggetti a IVA, opera generalmente la stessa percentuale di detraibilità prevista per l'automobile.

Per una normale auto a uso non esclusivamente aziendale, quindi, l'IVA è generalmente detraibile al 40%.

Per il carburante occorre inoltre prestare particolare attenzione alla documentazione fiscale e alla modalità di pagamento. Ai fini della deducibilità e della detrazione IVA devono essere rispettati gli obblighi di tracciabilità previsti dalla normativa.

Non basta quindi effettuare una spesa: bisogna anche poterla documentare correttamente.

Auto aziendale: quanto si scarica su un acquisto da 30.000 euro?

Facciamo ora una simulazione per rendere più chiaro il meccanismo.

Supponiamo che una SRL acquisti una normale autovettura che non rappresenta un bene esclusivamente strumentale.

Prezzo dell'automobile:

30.000 euro + IVA

IVA al 22%:

6.600 euro

Totale fattura:

36.600 euro

Detrazione IVA indicativa

Considerando la detrazione ordinaria del 40%:

6.600 × 40% = 2.640 euro di IVA detraibile

Non significa quindi recuperare tutti i 6.600 euro di IVA.

Deduzione del costo

Per la deducibilità ai fini delle imposte sui redditi entra invece in gioco il limite fiscale di 18.075,99 euro.

Applicando la percentuale del 20%:

18.075,99 × 20% = 3.615,20 euro

Questa è, in termini semplificati, la quota massima complessivamente rilevante ai fini della deduzione fiscale del costo del veicolo nel regime ordinario, da ripartire secondo le regole di ammortamento.

Ed è qui che si comprende perché la frase:

“Compro un'auto da 30.000 euro e la scarico”

può essere molto fuorviante.

Non vengono restituiti 30.000 euro.

Non vengono nemmeno restituiti 3.615 euro.

La deduzione di 3.615,20 euro riduce il reddito imponibile. Il risparmio fiscale effettivo dipenderà quindi dalle imposte applicabili all'impresa.

Il vero vantaggio deve essere calcolato considerando contemporaneamente IVA recuperabile, deduzione fiscale, modalità di acquisto e situazione dell'attività.

Acquisto, leasing o noleggio: cosa cambia per l’auto aziendale?

Non è obbligatorio acquistare direttamente il veicolo.

L'impresa può valutare anche il leasing o il noleggio a lungo termine.

Nel noleggio di una normale autovettura il limite fiscale ordinario relativo alla componente di locazione è pari a 3.615,20 euro annui, al quale viene poi applicata la percentuale di deducibilità del 20%.

Questo significa che il massimo relativo alla sola componente di noleggio del veicolo può arrivare, nella situazione ordinaria, a:

3.615,20 × 20% = 723,04 euro all'anno.

Quando il contratto distingue chiaramente il canone relativo all'automobile dai servizi accessori, come manutenzione, assicurazione, pneumatici e assistenza, questi ultimi vengono trattati separatamente secondo le rispettive regole fiscali. Ciò significa che il canone di locazione sarà deducibile solo fino a concorrenza del tetto massimo annuale pari a 723,04 euro, mentre i canoni dei servizi accessori saranno deducibili al 20% senza alcun tetto massimo. 

Per gli agenti e rappresentanti di commercio anche il limite del noleggio è più elevato.

La scelta tra acquisto, leasing e noleggio non dovrebbe però essere effettuata esclusivamente sulla base della deducibilità fiscale, che nella sostanza cambia poco.

Devono essere considerati anche:

  • liquidità disponibile;
  • durata prevista di utilizzo del mezzo;
  • chilometraggio;
  • costi di manutenzione;
  • valore futuro dell'automobile;
  • esigenze finanziarie dell'impresa.

La soluzione fiscalmente più deducibile non è necessariamente quella economicamente più conveniente.

Quando conviene intestare l’auto alla società o alla Partita IVA?

La risposta dipende dalla situazione concreta.

Non è necessario avere una SRL per beneficiare della fiscalità relativa a un veicolo e, soprattutto, costituire una società soltanto per poter “scaricare la macchina” difficilmente rappresenta una buona motivazione fiscale.

Una ditta individuale in regime ordinario, un professionista e una società possono già beneficiare, con regole differenti, delle deduzioni previste.

Il vero confronto da effettuare riguarda:

quanto costa l'automobile, quanto viene utilizzata per lavoro, quale regime fiscale si applica e quale beneficio fiscale concreto si ottiene.

Particolare attenzione va prestata ai contribuenti in regime forfettario, perché l'acquisto dell'auto non genera la normale deduzione analitica del costo e non permette di recuperare l'IVA secondo le regole ordinarie.

Prima di acquistare un'auto da 30.000, 50.000 o 70.000 euro pensando al risparmio fiscale, quindi, è molto più utile effettuare una simulazione.

Studio STF, studio commercialista a Saronno, può valutare il trattamento fiscale dell'automobile in base alla situazione dell'impresa o del professionista, confrontando acquisto, leasing e noleggio e verificando la reale deducibilità dei costi e la detraibilità dell'IVA.

Se stai pensando di acquistare un'auto attraverso la tua attività e vuoi capire quanto puoi scaricare realmente, puoi contattare Studio STF al numero 02 868 820 44 oppure scrivere a info@studiostf.net.


quanto-costa-dipendente-azienda

Quanto costa davvero un dipendente all’azienda nel 2026?

Quando un’azienda decide di assumere una nuova risorsa, conoscere lo stipendio concordato con il lavoratore non è sufficiente per capire quale sarà il costo effettivo dell’assunzione.

Una RAL di 30.000 euro, per esempio, non significa che l’azienda sosterrà un costo annuale di soli 30.000 euro. Alla Retribuzione Annua Lorda devono infatti essere aggiunti contributi previdenziali a carico del datore di lavoro, TFR, premio INAIL ed eventuali ulteriori oneri previsti dal contratto collettivo applicato.

Quanto costa quindi un dipendente all’azienda?

In termini puramente indicativi, in un rapporto di lavoro ordinario e in assenza di particolari agevolazioni contributive, il costo complessivo può arrivare a circa 1,35-1,40 volte la RAL.

Un dipendente con una RAL di 30.000 euro potrebbe quindi generare un costo aziendale indicativo superiore ai 40.000 euro all’anno.

Non esiste tuttavia una percentuale valida per tutte le imprese. Il costo effettivo dipende dal CCNL applicato, dal settore di attività, dall’inquadramento previdenziale, dalla qualifica del lavoratore, dal rischio INAIL, dalle dimensioni dell’impresa e dall’eventuale presenza di incentivi alle assunzioni.

Vediamo quindi quali elementi considerare per effettuare un calcolo aziendale indicativo del costo di un dipendente.

Indice

  1. RAL, netto e costo aziendale: quali sono le differenze
  2. Come si calcola il costo di un dipendente
  3. Contributi, TFR e INAIL
  4. Quanto costa un dipendente con RAL di 30.000 euro
  5. Esempi di costo aziendale per diverse RAL
  6. Quanto costa un dipendente che percepisce circa 2.000 euro netti
  7. Incentivi alle assunzioni e riduzione del costo
  8. Perché calcolare il costo prima di assumere

RAL, stipendio netto e costo aziendale: qual è la differenza?

Per capire quanto costa un dipendente all’azienda, bisogna innanzitutto distinguere tre valori: stipendio netto, RAL e costo aziendale.

Lo stipendio netto è la somma che il lavoratore riceve effettivamente dopo l’applicazione dei contributi previdenziali a suo carico, dell’IRPEF e delle relative addizionali.

La RAL, Retribuzione Annua Lorda, rappresenta invece la retribuzione lorda annuale riconosciuta al dipendente. Comprende anche le mensilità aggiuntive previste dal contratto, come tredicesima ed eventuale quattordicesima.

Il costo aziendale è un dato ancora diverso.

Alla RAL devono infatti essere aggiunti gli oneri che rimangono direttamente a carico dell’impresa.

In forma semplificata:

Costo aziendale = RAL + contributi del datore di lavoro + TFR + INAIL + eventuali altri oneri

Questo significa che il valore che compare nella busta paga del lavoratore è soltanto una parte del costo complessivo sostenuto dall’impresa.

Un dipendente che riceve circa 2.000 euro netti al mese può quindi costare all’azienda molto più della semplice somma delle mensilità percepite.

Per questo motivo, prima di procedere a una nuova assunzione, è consigliabile effettuare un calcolo aziendale indicativo basato sulla posizione effettiva dell’impresa e sull’inquadramento previsto per il lavoratore.

Come si calcola il costo di un dipendente all’azienda?

Il punto di partenza è la RAL.

A questa devono essere aggiunti diversi elementi.

Contributi previdenziali a carico del datore

Una parte dei contributi previdenziali viene trattenuta direttamente dalla retribuzione del dipendente, mentre un’altra parte è sostenuta dal datore di lavoro.

Non esiste però una percentuale unica applicabile indistintamente a tutte le aziende.

Il valore può cambiare in funzione di:

  • settore di attività;
  • CCNL applicato;
  • inquadramento previdenziale;
  • numero di dipendenti;
  • qualifica del lavoratore;
  • tipologia di contratto;
  • eventuali fondi previsti dal contratto collettivo.

Nelle simulazioni che seguono utilizzeremo, esclusivamente a titolo esemplificativo, un’incidenza contributiva complessiva a carico del datore vicina al 29,5%.

Si tratta di un calcolo aziendale indicativo, non di un’aliquota valida per qualsiasi impresa.

Trattamento di Fine Rapporto

Durante il rapporto di lavoro il dipendente matura inoltre il TFR, Trattamento di Fine Rapporto.

La quota teorica annuale viene determinata dividendo la retribuzione utile per 13,5. Considerando anche il contributo dello 0,50% nei casi in cui è dovuto, nelle nostre simulazioni utilizzeremo un’incidenza indicativa vicina al 6,9% della RAL.

Anche se il TFR non viene normalmente corrisposto ogni mese al lavoratore, rappresenta un costo che matura annualmente e che deve essere considerato dall’azienda.

Premio INAIL

Un altro elemento è rappresentato dall’assicurazione obbligatoria contro gli infortuni sul lavoro.

Il premio INAIL non ha un’aliquota unica.

Il costo dipende dalla lavorazione svolta e dal rischio assicurativo collegato all’attività.

Un dipendente che svolge prevalentemente attività amministrativa avrà generalmente un profilo differente rispetto a un operaio impiegato in attività produttive o nell’utilizzo di determinati macchinari.

Negli esempi successivi ipotizzeremo un valore dello 0,5%, esclusivamente per rendere più semplice il calcolo.

Anche questo valore deve quindi essere considerato unicamente come calcolo aziendale indicativo.

Contributi, TFR, INAIL e altri costi del dipendente

RAL e contributi non sono gli unici elementi che possono incidere sul costo del personale.

A seconda dell’impresa e del contratto applicato possono essere presenti ulteriori voci, come:

  • fondi di assistenza sanitaria;
  • previdenza complementare;
  • enti bilaterali;
  • buoni pasto;
  • welfare aziendale;
  • premi di risultato;
  • straordinari;
  • indennità;
  • trasferte;
  • formazione obbligatoria;
  • strumenti e dotazioni necessarie allo svolgimento dell’attività.

Bisogna inoltre distinguere il costo contrattuale del dipendente dal costo economico complessivo della sua presenza in azienda.

Un computer, una postazione di lavoro, software professionali, un’automobile aziendale, uno smartphone o particolari dispositivi di sicurezza rappresentano infatti ulteriori costi che l’azienda può dover sostenere.

Per questo motivo, quando un imprenditore valuta una nuova assunzione, è utile andare oltre la semplice RAL e considerare l’intero investimento necessario per inserire quella persona nella propria organizzazione.

Quanto costa un dipendente con RAL di 30.000 euro?

Facciamo un esempio concreto.

Ipotizziamo un dipendente con:

  • RAL di 30.000 euro;
  • contratto a tempo indeterminato;
  • mansione impiegatizia;
  • nessuna agevolazione contributiva;
  • rischio INAIL contenuto.

Per rendere comprensibile il meccanismo utilizziamo contributi datoriali ipotetici pari al 29,5%, TFR al 6,9% e premio INAIL dello 0,5%.

Calcolo aziendale indicativo

Voce Importo annuo indicativo
RAL 30.000 €
Contributi datore di lavoro, ipotesi 29,5% 8.850 €
TFR, ipotesi circa 6,9% 2.070 €
INAIL, ipotesi 0,5% 150 €
Costo aziendale indicativo 41.070 €

Una RAL di 30.000 euro potrebbe quindi generare un costo aziendale indicativo di circa 41.000 euro all’anno.

Rapportando il valore annuale a dodici mesi, l’investimento medio sostenuto dall’impresa sarebbe superiore a 3.400 euro al mese.

È importante ribadire che questa simulazione non rappresenta un preventivo relativo a una specifica assunzione.

Il valore reale deve essere determinato considerando il CCNL applicato, il livello del lavoratore, la posizione contributiva dell’azienda, il premio INAIL effettivo e gli eventuali altri oneri contrattuali.

Il calcolo serve però a comprendere un principio fondamentale: 30.000 euro di RAL non equivalgono a 30.000 euro di costo per l’azienda.

Costo dipendente da RAL: alcuni esempi

Possiamo utilizzare lo stesso criterio per confrontare differenti livelli retributivi.

Calcolo aziendale indicativo

RAL annua Costo aziendale indicativo
25.000 € circa 34.200 €
30.000 € circa 41.100 €
35.000 € circa 47.900 €
40.000 € circa 54.800 €
41.000 € circa 56.100 €

Anche in questo caso si tratta di calcoli aziendali indicativi, ottenuti utilizzando le medesime ipotesi contributive dell’esempio precedente.

La tabella è particolarmente utile per capire quanto il budget necessario per un’assunzione possa essere superiore alla RAL concordata.

Se un’impresa assumesse, per esempio, tre dipendenti con una RAL di 30.000 euro ciascuno, non dovrebbe prevedere soltanto 90.000 euro di costo annuale.

Applicando la nostra simulazione, il costo aziendale indicativo complessivo sarebbe superiore a 123.000 euro all’anno.

Per una piccola o media impresa una differenza di oltre 30.000 euro può incidere in maniera significativa sui margini, sui flussi di cassa e sulla sostenibilità dell’investimento.

Dipendente da circa 2.000 euro netti: quanto può costare all’azienda?

Un altro modo interessante per comprendere il costo del personale è partire dallo stipendio netto desiderato dal lavoratore.

Consideriamo, per esempio, una RAL di 41.000 euro.

In una simulazione fiscale effettuata considerando 14 mensilità e determinate ipotesi relative alle addizionali locali, il lavoratore potrebbe arrivare a un netto annuale nell’ordine di circa 28.000 euro, equivalente a una media vicina ai 2.000 euro netti per 14 mensilità.

Per il datore di lavoro, però, il costo sarebbe molto diverso.

Calcolo aziendale indicativo su RAL di 41.000 euro

Voce Importo annuo indicativo
RAL 41.000 €
Contributi datore, ipotesi 29,5% 12.095 €
TFR, ipotesi 6,9% 2.829 €
INAIL, ipotesi 0,5% 205 €
Costo aziendale indicativo 56.129 €

Possiamo quindi osservare una differenza importante:

circa 28.000 euro netti percepiti dal lavoratore

contro

circa 56.000 euro di costo aziendale indicativo.

Naturalmente i due valori non devono essere confrontati come se la differenza fosse costituita interamente da “tasse”.

Una parte riguarda infatti i contributi previdenziali del lavoratore, una parte l’IRPEF, una parte i contributi a carico del datore di lavoro, una parte il TFR e un’altra ancora l’assicurazione INAIL e gli eventuali oneri contrattuali.

È però un esempio molto efficace per capire perché, quando un’impresa valuta una nuova assunzione, lo stipendio netto rappresenta soltanto una parte dell’equazione.

Incentivi alle assunzioni: il costo aziendale può diminuire

Le simulazioni precedenti considerano assunzioni prive di particolari agevolazioni.

In presenza dei requisiti previsti dalla normativa, l’impresa può però avere accesso a esoneri o incentivi contributivi che possono ridurre significativamente il costo del lavoratore.

Le agevolazioni possono essere collegate, per esempio, all’età del lavoratore, alla sua condizione occupazionale, al genere, al territorio, alla tipologia contrattuale o alla trasformazione di un rapporto a termine in un rapporto stabile.

Prima di procedere con una nuova assunzione è quindi opportuno verificare:

  • requisiti del lavoratore;
  • requisiti del datore di lavoro;
  • tipologia di contratto richiesta;
  • durata dell’incentivo;
  • importo massimo dell’esonero;
  • eventuali condizioni relative all’incremento occupazionale;
  • possibilità di cumulo con altre agevolazioni.

L’effetto può essere rilevante.

Un calcolo aziendale indicativo effettuato senza considerare gli incentivi potrebbe infatti restituire un costo sensibilmente superiore rispetto a quello che l’impresa potrebbe sostenere sfruttando correttamente un’agevolazione disponibile.

La verifica deve però essere effettuata prima dell’assunzione, perché non tutti gli incentivi sono applicabili retroattivamente e spesso devono essere rispettati requisiti specifici.

Quanto costa davvero assumere un dipendente?

La domanda “quanto costa un dipendente all’azienda?” non ha quindi una risposta valida per tutte le imprese.

La RAL rappresenta soltanto il punto di partenza.

Per conoscere il costo reale bisogna valutare:

  • retribuzione annuale lorda;
  • contributi previdenziali a carico dell’impresa;
  • TFR;
  • premio INAIL;
  • eventuali fondi e contributi previsti dal CCNL;
  • benefit e strumenti aziendali;
  • eventuali incentivi contributivi.

Effettuare un calcolo aziendale indicativo prima di procedere con l’assunzione permette all’imprenditore di capire se l’investimento è sostenibile, di programmare correttamente il budget del personale e di valutare eventuali alternative.

Per una piccola o media impresa conoscere in anticipo una differenza di 10.000, 15.000 o 20.000 euro sul costo annuale di una risorsa può cambiare completamente la valutazione economica dell’assunzione.

Studio STF, studio di commercialisti e consulenza del lavoro a Saronno, può supportare aziende e datori di lavoro nella simulazione del costo di una nuova risorsa, nella verifica del corretto inquadramento e nell’analisi degli eventuali incentivi disponibili.

Se stai valutando una nuova assunzione, puoi richiedere a Studio STF un calcolo aziendale indicativo personalizzato, basato sul CCNL applicato, sull’inquadramento previsto e sulle caratteristiche della tua impresa.

Per maggiori informazioni è possibile contattare Studio STF a Saronno al numero 02 868 820 44 oppure scrivere a info@studiostf.net.

Calcolatore RAL e Partita IVA

Calcolatore RAL e Partita IVA: quanto vale davvero il tuo stipendio?

Ti hanno proposto un'assunzione e vuoi capire se conviene rispetto alla tua partita IVA? Oppure stai pensando di lasciare il posto fisso per metterti in proprio e vuoi sapere quanto devi fatturare per mantenere lo stesso tenore di vita?

In entrambi i casi la domanda è la stessa: come si confrontano una RAL (Retribuzione Annua Lorda) e un fatturato da partita IVA? La risposta non è intuitiva, perché i due numeri seguono regole fiscali completamente diverse. Con il nostro calcolatore RAL e partita IVA — gratuito e aggiornato ai parametri 2026 — ottieni in pochi secondi il netto reale in entrambi gli scenari e la loro equivalenza.

Calcolatore RAL e Partita IVA 2026

Netto da dipendente, netto in partita IVA (forfettario o ordinario) ed equivalenza RAL e fatturato.

A cosa serve il tipo di attività nel calcolo delle tasse?

A cosa serve il tipo di attività nel calcolo delle tasse?

Nel regime forfettario l'imposta non si applica a tutto il fatturato, ma solo a una percentuale di esso, chiamata imponibile (coefficiente di redditività). Questa percentuale varia in base al tipo di attività, cioè al codice Ateco della stessa.

A quale categoria appartengo?

Il modo più oggettivo di valutare a quale categoria appartieni è tramite il codice ATECO. Se non conosci il codice Ateco della tua attività puoi trovarlo sul portale Istat. Una volta trovato, usa la tabella qui sotto per individuare il settore da selezionare nel menù a tendina. Ad esempio: chi lavora con siti web e sviluppo software (ATECO 62-63) usa "Altre attività economiche" (67%); chi si occupa di pubblicità, marketing e design (ATECO 73-74) usa il gruppo "Attività professionali, scientifiche, tecniche..." (78%).

SettoreCodici Ateco
Industrie alimentari e delle bevande(10 - 11)
Commercio all'ingrosso e al dettaglio45 - (da 46.2 a 46.9) - (da 47.1 a 47.7) - 47.9
Commercio ambulante di prodotti alimentari e bevande47.81
Commercio ambulante di altri prodotti47.82 - 47.89
Costruzioni e attività immobiliari(41 - 42 - 43) - (68)
Intermediari del commercio46.1
Attività dei servizi di alloggio e di ristorazione(55 - 56)
Attività professionali, scientifiche, tecniche, sanitarie, di istruzione, servizi finanziari ed assicurativi(64 - 65 - 66) - (69 - 70 - 71 - 72 - 73 - 74 - 75) - (85) - (86 - 87 - 88)
Altre attività economiche(01 - 02 - 03) - (05 - 06 - 07 - 08 - 09) - (12 - 13 - 14 - 15 - 16 - 17 - 18 - 19 - 20 - 21 - 22 - 23 - 24 - 25 - 26 - 27 - 28 - 29 - 30 - 31 - 32 - 33) - (35) - (36 - 37 - 38 - 39) - (49 - 50 - 51 - 52 - 53) - (58 - 59 - 60 - 61 - 62 - 63) - (77 - 78 - 79 - 80 - 81 - 82) - (84) - (90 - 91 - 92 - 93) - (94 - 95 - 96) - (97 - 98) - (99)
Quale regime pensionistico / cassa devo selezionare?

I contributi previdenziali daranno diritto, una volta raggiunti i requisiti di legge, al trattamento pensionistico. L'aliquota varia a seconda del tipo di attività svolta.

Contributi INPS Gestione Separata

La Gestione Separata va selezionata da tutti i professionisti che non appartengono a un ordine professionale (ad esempio sviluppatori software, lavoratori della gig economy, social media manager, web designer, ecc.). In questo caso seleziona "Professionisti non assicurati presso altre forme pensionistiche obbligatorie" nel menù Regime pensionistico / Cassa.

Liberi professionisti con cassa

I professionisti con cassa sono coloro che svolgono una professione per cui esiste un Ordine Professionale e quindi una Cassa previdenziale (es. medici, architetti, ingegneri, infermieri, ecc.). In questo caso seleziona la cassa corrispondente al tuo ordine nel menù Regime pensionistico / Cassa.

Artigiani e Commercianti

Artigiani e commercianti devono iscriversi alla Gestione Commercianti ed Artigiani INPS: questa gestione comprende il versamento di contributi in percentuale fissa e variabile. Seleziona "Previdenza INPS Artigiani e Commercianti" se sei un artigiano o un commerciante. Nel regime forfettario è possibile richiedere la riduzione contributiva del 35% (spunta l'opzione qui sotto).

Nota: stima semplificata basata sui parametri fiscali 2026 (aliquote IRPEF 23/33/43%, detrazioni da lavoro, contributi INPS 9,19% dipendenti, Gestione Separata 26,07%, coefficienti di redditività forfettario, contributo soggettivo indicativo per le casse professionali di categoria - le aliquote effettive di ciascuna cassa variano per anzianità, minimali e massimali; aliquote IVS artigiani e commercianti 24%/24,48% fino a 56.224 euro e 25%/25,48% sulla quota eccedente, reddito minimale 2026 pari a 18.808 euro - Circolare INPS n. 14/2026). Il regime ordinario è calcolato senza IRAP, ISCRO, detrazioni personali e regimi contabili specifici. I risultati non sostituiscono un calcolo professionale: per la tua situazione reale contatta lo Studio.

Perché RAL e fatturato non sono confrontabili "alla pari"

Un errore molto comune è pensare che 40.000 € di RAL e 40.000 € di fatturato siano la stessa cosa. Non lo sono, per tre motivi:

1. Tassazione diversa. Il dipendente paga contributi INPS (9,19%) e IRPEF a scaglioni progressivi (23%, 33% e 43% nel 2026), mitigati dalle detrazioni da lavoro dipendente. Chi è in regime forfettario paga invece un'imposta sostitutiva del 15% (o del 5% per le nuove attività nei primi 5 anni) applicata solo a una parte del fatturato, determinata dal coefficiente di redditività del proprio codice ATECO, oltre ai contributi previdenziali (26,07% per la Gestione Separata INPS).

2. Tutele diverse. Nella RAL sono "incorporati" benefici che il fatturato non contiene: ferie e permessi retribuiti, malattia, TFR (circa il 6,91% della RAL accantonato ogni anno), tredicesima ed eventuale quattordicesima, contribuzione pensionistica piena.

3. Costi diversi. La partita IVA sostiene in proprio spese che il dipendente non vede: commercialista, assicurazioni, formazione, attrezzatura, periodi senza incarichi.

Per questo il confronto corretto non si fa sul lordo, ma sul netto annuo reale — ed è esattamente quello che fa il calcolatore.

Come funziona il calcolo RAL e P.IVA: la logica dietro i numeri

Dal lordo al netto per il dipendente

Il percorso dalla RAL alla busta paga passa da tre trattenute:

  1. Contributi INPS a carico del lavoratore: 9,19% della RAL per la generalità dei dipendenti privati;
  2. IRPEF sull'imponibile fiscale (RAL meno contributi), con le aliquote 2026 e le detrazioni da lavoro dipendente, incluso il meccanismo che ha sostituito il taglio del cuneo fiscale;
  3. Addizionali regionali e comunali, variabili in base al comune di residenza (in genere tra l'1,5% e il 2,8%).

Il risultato va poi diviso per le mensilità del contratto (12, 13 o 14) per ottenere il netto in busta.

Dal fatturato al netto per il forfettario

Per la partita IVA in regime forfettario il calcolo segue quattro passaggi:

  1. Reddito imponibile lordo = fatturato × coefficiente di redditività (78% per i professionisti, 67% per le "altre attività", 40% per il commercio, e così via);
  2. Contributi previdenziali sul reddito imponibile (Gestione Separata 26,07%, oppure gestione Artigiani e Commercianti);
  3. Imposta sostitutiva del 15% (o 5%) sul reddito al netto dei contributi, che sono deducibili;
  4. Netto = fatturato − contributi − imposta.

Attenzione al limite: sopra 85.000 € di ricavi o compensi si esce dal forfettario e si passa al regime ordinario, dove la convenienza va ricalcolata completamente.

Equivalenza RAL: quanto deve fatturare una partita IVA per pareggiare uno stipendio?

È la funzione più utile del calcolatore. L'equivalenza RAL risponde a due domande speculari:

  • "Ho una RAL di 35.000 €: quanto dovrei fatturare in proprio per avere lo stesso netto?"
  • "Fatturo 60.000 € in forfettario: a quale RAL equivale la mia posizione?"

Il calcolatore trova il punto di pareggio sul netto. Ma il numero "secco" va sempre letto con un correttivo: a parità di netto, il dipendente riceve in più ferie pagate, malattia, TFR e contributi pensionistici pieni. Per questo, nella pratica professionale, chi passa da dipendente a partita IVA dovrebbe puntare a un fatturato equivalente maggiorato del 15-25% per compensare le tutele perdute. Viceversa, chi passa da partita IVA a dipendente può ragionevolmente accettare una RAL che, sulla carta, produce un netto un po' inferiore al proprio netto attuale da autonomo.

Se vuoi vedere un caso concreto su cifre alte, abbiamo analizzato in dettaglio lo scenario 100.000 € di RAL o partita IVA: quanto resta netto? con tre simulazioni a confronto.

Esempio pratico: RAL 35.000 € vs partita IVA da professionista

Prendiamo un caso tipico. Un dipendente con RAL di 35.000 € e 13 mensilità porta a casa circa 26.000 € netti l'anno, ossia intorno ai 2.000 € al mese.

Un professionista in forfettario (coefficiente 78%, imposta al 15%, Gestione Separata) raggiunge lo stesso netto con un fatturato di circa 36.500-37.000 €. Sembra quasi un pareggio — ma il professionista, con quel fatturato, non ha ferie pagate, non matura TFR e versa contributi su una base ridotta. Applicando la maggiorazione prudenziale del 20%, il fatturato "veramente equivalente" si colloca più realisticamente intorno ai 44.000 €.

Con l'imposta al 5% (nuova attività) il quadro cambia sensibilmente a favore della partita IVA: è uno dei motivi per cui il momento in cui si apre la partita IVA è una scelta strategica da pianificare, non da improvvisare.

I limiti di ogni calcolatore online (e quando serve il commercialista)

Un calcolatore, per quanto accurato, lavora su parametri standard. Non può considerare:

  • detrazioni personali (familiari a carico, mutuo prima casa, spese mediche, ristrutturazioni);
  • welfare aziendale, buoni pasto, fringe benefit e premi di produttività;
  • casse professionali private (Inarcassa, ENPAM, Cassa Forense…), con aliquote e minimali propri;
  • la convenienza tra forfettario e regime ordinario quando ci sono costi reali elevati;
  • la pianificazione previdenziale di lungo periodo.

Su queste variabili la differenza tra una stima e un calcolo su misura può valere migliaia di euro l'anno. Usa il calcolatore per orientarti; per decidere, affidati a un professionista.

Domande frequenti su calcolo RAL e partita IVA

Cos'è la RAL esattamente? La RAL (Retribuzione Annua Lorda) è l'importo complessivo annuo pattuito nel contratto di lavoro dipendente, prima di contributi e imposte. Non coincide con quanto ricevi sul conto: è il punto di partenza del calcolo del netto.

Quanto deve fatturare una partita IVA per equivalere a 30.000 € di RAL? In regime forfettario da professionista (coefficiente 78%, imposta 15%), indicativamente tra i 31.000 e i 33.000 € per pareggiare il solo netto; considerando ferie, TFR e tutele, un confronto realistico porta la soglia verso i 38.000-40.000 €. Usa il calcolatore qui sopra per la tua situazione specifica.

L'equivalenza vale anche per il regime ordinario? Il calcolatore è tarato sul forfettario, il regime della maggior parte di chi si pone questa domanda. In regime ordinario entrano in gioco costi deducibili reali, IRPEF progressiva ed eventuale IRAP: il confronto va costruito caso per caso con il commercialista.

Conviene di più essere dipendente o partita IVA? Non esiste una risposta universale: dipende dal livello di reddito, dal regime fiscale applicabile, dalla stabilità degli incarichi e dal valore che attribuisci alle tutele del lavoro subordinato. Il calcolatore ti dà il dato economico; la decisione richiede una valutazione complessiva.

Vuoi un calcolo su misura della tua situazione?

Il calcolatore ti ha dato un primo orientamento, ma ogni situazione fiscale ha le sue variabili: detrazioni, cassa previdenziale, regime più conveniente, prospettive di crescita del fatturato.

Contatta lo Studio oppure vieni a trovarci in Via Giuseppe Parini, 19/A, 21047 Saronno VA per una consulenza personalizzata: analizziamo insieme i numeri reali della tua posizione — da dipendente, da partita IVA o nel passaggio dall'uno all'altro — e ti indichiamo la strada fiscalmente più conveniente.

cantante-Ultimo-guadagno-concerti

Ultimo vende 300mila biglietti in 30 minuti: quanto resta davvero dopo costi e tasse?

Trecentomila biglietti venduti in appena 30 minuti. Il nuovo tour negli stadi di Ultimo ha immediatamente attirato l’attenzione del pubblico e dei media, confermando ancora una volta la capacità del cantautore romano di riempire gli impianti più importanti d’Italia.

Davanti a numeri di questa portata, la domanda sorge spontanea: quanto guadagna realmente un artista dalla vendita dei biglietti di un tour?

Moltiplicare il numero di biglietti per il loro prezzo medio può far pensare a incassi enormi. Il fatturato generato dalla vendita, tuttavia, non corrisponde automaticamente al guadagno dell’artista o all’utile della società che gestisce l’attività.

Tra IVA, commissioni di biglietteria, produzione, affitto degli stadi, personale, sicurezza, assicurazioni, promozione, diritti d’autore e imposte, la somma finale può essere molto diversa da quella iniziale.

Partendo dal caso di Ultimo, proviamo quindi a realizzare una simulazione puramente indicativa per capire come potrebbe essere distribuito un incasso da 16 milioni di euro.

Ultimo e il record dei 300mila biglietti

La notizia riguarda la vendita di circa 300.000 biglietti in soli 30 minuti per il nuovo tour negli stadi del 2027.

Non si tratta dei biglietti relativi a un’unica esibizione, ma delle prevendite complessive aperte per diverse date del tour. Il dato rimane comunque molto significativo perché dimostra la forza commerciale raggiunta dall’artista e la presenza di una community particolarmente attiva.

Per comprendere l’ordine di grandezza economico, possiamo formulare questa ipotesi:

  • biglietti venduti: 300.000;
  • prezzo medio ipotizzato: 53,33 euro;
  • incasso lordo complessivo: circa 16 milioni di euro.

Il prezzo medio è puramente teorico. Nella realtà, infatti, i biglietti possono avere prezzi differenti in base allo stadio, al settore, alla posizione e ai servizi acquistati. Anche le commissioni applicate al pubblico possono essere conteggiate separatamente rispetto al prezzo nominale.

I 16 milioni di euro devono quindi essere considerati una base utile per la nostra simulazione, non un dato ufficiale relativo ai conti di Ultimo o della sua società.

Incasso lordo e guadagno non sono la stessa cosa

Uno degli errori più frequenti consiste nel confondere il fatturato con il guadagno.

Quando un’impresa vende un prodotto o un servizio, l’importo incassato deve prima coprire:

  • le imposte indirette comprese nel prezzo;
  • i costi sostenuti per realizzare il servizio;
  • le commissioni riconosciute agli intermediari;
  • il personale e i collaboratori;
  • le spese amministrative e organizzative;
  • le imposte calcolate sul risultato economico.

Nel settore musicale la situazione può essere ancora più articolata. La vendita dei biglietti può coinvolgere diversi soggetti, tra cui:

  • la società dell’artista;
  • il promoter del tour;
  • l’organizzatore locale;
  • la piattaforma di biglietteria;
  • i gestori degli stadi;
  • i fornitori tecnici;
  • le società incaricate della sicurezza;
  • gli organismi che gestiscono i diritti d’autore.

Non è quindi possibile affermare che l’intero incasso della biglietteria venga versato direttamente alla società dell’artista.

Il contratto tra artista, promoter e organizzatori può prevedere compensi fissi, percentuali sugli incassi, garanzie minime, partecipazioni agli utili oppure formule miste. Per conoscere il risultato reale sarebbero necessari i contratti e i bilanci delle società coinvolte.

La nostra analisi serve esclusivamente a spiegare, in modo semplice, la differenza tra incasso lordo, margine operativo e utile netto.

Primo costo: lo scorporo dell’IVA

Ipotizziamo che i 16 milioni di euro rappresentino un importo comprensivo dell’IVA applicata alla vendita dei biglietti.

Per i corrispettivi pagati dagli spettatori per assistere ai concerti vocali e strumentali può trovare applicazione l’aliquota IVA del 10%.

L’IVA compresa in 16 milioni di euro non si calcola semplicemente moltiplicando l’importo per il 10%. Quando il prezzo è già comprensivo dell’imposta, occorre effettuare lo scorporo.

Il calcolo indicativo è il seguente:

16.000.000 ÷ 1,10 = 14.545.455 euro circa

La componente IVA è quindi pari a:

16.000.000 − 14.545.455 = 1.454.545 euro circa

Dopo lo scorporo dell’IVA, il ricavo imponibile teorico scenderebbe quindi da 16 milioni a circa 14,55 milioni di euro.

È importante precisare che l’IVA non rappresenta normalmente un costo ordinario dell’impresa. L’organizzatore la riscuote dal consumatore e la versa all’Erario, considerando l’eventuale IVA detraibile relativa agli acquisti effettuati.

Ai fini della nostra simulazione, la sottraiamo dall’incasso lordo per distinguere l’importo pagato dal pubblico dal ricavo al netto dell’imposta.

Commissioni di biglietteria e intermediazione

La vendita online dei biglietti comporta generalmente il coinvolgimento di una piattaforma specializzata.

I rapporti economici possono cambiare in base agli accordi sottoscritti. Possono essere previste:

  • commissioni a carico dell’organizzatore;
  • commissioni aggiuntive pagate dal cliente;
  • costi per la gestione dei pagamenti;
  • spese di prevendita;
  • servizi aggiuntivi di spedizione o emissione del biglietto.

Per questa simulazione ipotizziamo una commissione media vicina al 2%, quantificata in circa 300.000 euro.

Applicando in modo matematico il 2% ai 16 milioni, il risultato sarebbe in realtà pari a 320.000 euro. Manteniamo 300.000 euro come valore arrotondato, coerente con la natura esemplificativa del calcolo.

Dopo IVA e commissioni, la disponibilità teorica sarebbe:

16.000.000 − 1.454.545 − 300.000 = 14.245.455 euro

Ma i costi principali di un tour devono ancora essere considerati.

Quanto costa organizzare un grande concerto?

Uno spettacolo negli stadi richiede una macchina organizzativa molto complessa. Non si tratta soltanto di montare un palco e permettere all’artista di esibirsi.

Tra le principali voci di costo possono rientrare:

  • affitto dello stadio o dell’area destinata all’evento;
  • progettazione, trasporto e montaggio del palco;
  • impianti audio, luci, video e maxi schermi;
  • scenografie ed effetti speciali;
  • tecnici, musicisti, collaboratori e personale di produzione;
  • trasporti e logistica;
  • assicurazioni;
  • licenze, autorizzazioni e permessi;
  • assistenza sanitaria;
  • servizi di accoglienza e gestione del pubblico;
  • diritti d’autore e diritti connessi.

Per la nostra simulazione ipotizziamo 3 milioni di euro complessivi per affitto degli spazi, produzione, assicurazioni, autorizzazioni e gestione tecnica.

Si tratta di una stima indicativa. Il costo reale di un intero tour negli stadi potrebbe essere sensibilmente diverso e dipendere dal numero delle date, dalla complessità dello spettacolo e dagli accordi commerciali sottoscritti.

Dopo questi costi, il risultato scenderebbe a:

14.245.455 − 3.000.000 = 11.245.455 euro

Marketing, sicurezza, personale e compensi artistici

Un tour di queste dimensioni richiede anche investimenti rilevanti in comunicazione, personale e sicurezza.

Tra le spese potrebbero essere comprese:

  • campagne pubblicitarie online e offline;
  • produzione dei contenuti promozionali;
  • ufficio stampa e pubbliche relazioni;
  • personale amministrativo e organizzativo;
  • addetti agli accessi;
  • steward e operatori di sicurezza;
  • professionisti che seguono l’artista;
  • consulenti, manager e collaboratori;
  • trasferte, vitto e alloggio.

Ipotizziamo per queste attività un ulteriore costo complessivo di 1 milione di euro.

Il margine prima delle imposte diventerebbe quindi:

11.245.455 − 1.000.000 = 10.245.455 euro

Possiamo arrotondarlo a circa 10,2 milioni di euro.

Questa cifra non rappresenta ancora il denaro che può essere distribuito ai soci o incassato personalmente dall’artista. È un risultato teorico prima delle imposte societarie e prima di eventuali ulteriori costi non considerati.

Quanto incidono IRES e IRAP?

Supponiamo, in maniera semplificata, che il risultato sia prodotto da una società di capitali italiana.

L’imposta principale sul reddito della società è l’IRES, la cui aliquota ordinaria è pari al 24%.

Su un imponibile teorico di 10.245.455 euro, l’IRES ammonterebbe a circa:

10.245.455 × 24% = 2.458.909 euro

A questa può aggiungersi l’IRAP, per la quale utilizziamo a titolo esemplificativo l’aliquota ordinaria del 3,9%.

Applicandola, per semplicità, allo stesso valore:

10.245.455 × 3,9% = 399.573 euro

Il risultato teorico dopo queste imposte sarebbe quindi:

10.245.455 − 2.458.909 − 399.573 = 7.386.973 euro

In base alle nostre ipotesi, alla società rimarrebbero quindi circa 7,4 milioni di euro.

Arrotondando in modo prudenziale e considerando ulteriori costi non inseriti nella simulazione, si potrebbe parlare di un risultato vicino ai 7 milioni di euro.

La simulazione dei 16 milioni in sintesi

Voce Importo indicativo
Incasso lordo dei biglietti € 16.000.000
IVA scorporata − € 1.454.545
Commissioni di biglietteria − € 300.000
Produzione, affitti, assicurazioni e permessi − € 3.000.000
Marketing, sicurezza, personale e collaboratori − € 1.000.000
Risultato teorico prima delle imposte € 10.245.455
IRES ipotizzata al 24% − € 2.458.909
IRAP esemplificativa al 3,9% − € 399.573
Risultato netto teorico € 7.386.973

Il calcolo è volutamente semplificato. In particolare, la base imponibile IRAP non coincide necessariamente con quella IRES e alcune spese possono essere deducibili secondo regole differenti.

Inoltre, non abbiamo considerato:

  • eventuali sponsorizzazioni;
  • ricavi derivanti dal merchandising;
  • consumazioni e servizi accessori;
  • costi e ricavi collegati alle singole date;
  • compensi riconosciuti al promoter;
  • quote spettanti all’artista;
  • royalties;
  • ammortamenti;
  • interessi e altri oneri finanziari;
  • utilizzo di perdite fiscali pregresse;
  • eventuali agevolazioni applicabili.

Il risultato non può quindi essere utilizzato per stimare il patrimonio personale di Ultimo né l’effettivo utile della sua società.

Società e artista: il netto aziendale non è il guadagno personale

Anche nell’ipotesi in cui alla società rimanessero circa 7,4 milioni di euro, questa somma non coinciderebbe automaticamente con il guadagno personale dell’artista.

Il denaro potrebbe:

  • rimanere all’interno della società;
  • essere reinvestito in nuovi tour e produzioni;
  • essere utilizzato per pagare collaboratori e fornitori;
  • finanziare nuovi progetti discografici;
  • essere accantonato;
  • essere distribuito ai soci sotto forma di dividendi.

L’eventuale distribuzione degli utili può generare un’ulteriore tassazione in capo al socio. Deve inoltre essere distinta dai compensi eventualmente percepiti dall’artista come amministratore, professionista, autore o esecutore.

Questo esempio dimostra perché, nella gestione di un’attività imprenditoriale, non basta conoscere il fatturato. È necessario comprendere come si forma il margine, quali costi sono sostenibili e quale sarà il risultato dopo le imposte.

Cosa può imparare un’impresa dal caso Ultimo?

Il caso ha dimensioni eccezionali, ma il principio vale per qualsiasi azienda.

Un fatturato elevato non garantisce automaticamente un utile altrettanto elevato. Per valutare la solidità economica di un’attività occorre analizzare:

  • la marginalità dei prodotti o dei servizi;
  • i costi fissi e variabili;
  • il peso delle commissioni;
  • l’incidenza del personale;
  • la fiscalità;
  • i flussi di cassa;
  • gli investimenti programmati;
  • la convenienza della struttura societaria.

La differenza tra un’impresa che cresce in modo sostenibile e una che si trova in difficoltà dipende spesso dalla capacità di controllare questi elementi prima di prendere decisioni.

Il supporto di Studio STF per imprese, società e professionisti

Dietro ogni incasso importante esistono costi, adempimenti, imposte e decisioni strategiche da gestire con attenzione.

Studio STF, studio commercialista a Saronno, affianca imprese, società e professionisti nella gestione fiscale e societaria, aiutandoli a leggere correttamente i propri numeri e a comprendere quanto rimane realmente dopo costi e imposte.

Una corretta pianificazione permette di:

  • valutare la redditività dell’attività;
  • organizzare correttamente costi e investimenti;
  • controllare il carico fiscale;
  • scegliere una struttura societaria coerente;
  • programmare la crescita con maggiore consapevolezza.

Per ricevere un confronto sulla situazione fiscale o societaria della tua attività, puoi contattare Studio STF a Saronno al numero 02 868 820 44 oppure scrivere a info@studiostf.net.

iperammortamento-2026-decreto-10-giugno

Nuovo Iperammortamento 2026: cosa cambia con il decreto direttoriale del 10 giugno

Il Decreto direttoriale 10 giugno 2026 segna un passaggio molto importante per le imprese che vogliono accedere al Nuovo Piano Transizione 5.0 – Iperammortamento. Con questo provvedimento, infatti, vengono individuati i termini di apertura della piattaforma e approvati i modelli di comunicazione e le istruzioni operative per presentare le richieste.

Per le aziende, la novità non è solo formale. Da questo momento il nuovo iperammortamento entra in una fase realmente operativa e diventa uno strumento concreto per pianificare investimenti in beni strumentali tecnologicamente avanzati e in impianti destinati all’autoproduzione di energia da fonti rinnovabili.

Per questo motivo è importante capire bene che cosa prevede il decreto, quali investimenti possono rientrare nell’agevolazione e quali passaggi devono seguire le imprese per non commettere errori già nella fase iniziale.

Cos’è il nuovo Iperammortamento 2026

Il nuovo Iperammortamento 2026 è la misura che, in continuità con i precedenti strumenti di Transizione 4.0 e Transizione 5.0, sostiene la trasformazione digitale ed energetica delle imprese. La logica cambia però in modo sostanziale rispetto agli ultimi anni: non si parla più di credito d’imposta da utilizzare in compensazione, ma di una maggiorazione del costo di acquisizione dei beni agevolabili, rilevante solo sul piano fiscale.

Questo significa che il beneficio si traduce in una maggiore deduzione fiscale delle quote di ammortamento o dei canoni di locazione finanziaria. In pratica, l’impresa non riceve un credito da compensare con F24, ma ottiene un vantaggio fiscale che riduce l’imponibile ai fini delle imposte sui redditi.

La misura si applica agli investimenti effettuati dal 1° gennaio 2026 al 30 settembre 2028. Si tratta quindi di una finestra temporale ampia, che consente alle imprese di programmare con più attenzione investimenti tecnologici e progetti di efficientamento energetico.

Cosa prevede il decreto direttoriale 10 giugno 2026

Il decreto del 10 giugno 2026 ha una funzione molto precisa: rende operativa la procedura di accesso al beneficio per la fase iniziale e approva i modelli di comunicazione che le imprese devono utilizzare.

La novità principale è che, dalle ore 12:00 del 12 giugno 2026, le comunicazioni di accesso possono essere presentate esclusivamente tramite il sistema telematico disponibile nell’Area Clienti del GSE, accessibile con SPID. Questo è il vero punto di svolta operativo del provvedimento, perché segna l’apertura ufficiale della piattaforma per la prenotazione dell’agevolazione.

Quali investimenti sono agevolabili

Il nuovo Iperammortamento riguarda due grandi categorie di investimenti.

La prima comprende i beni materiali e immateriali strumentali nuovi funzionali alla trasformazione tecnologica e digitale dell’impresa, purché siano interconnessi al sistema aziendale di gestione della produzione o alla rete di fornitura. Si tratta dei beni ricompresi negli Allegati IV e V della legge n. 199/2025, che aggiornano la logica dei vecchi allegati della disciplina Industria 4.0.

La seconda riguarda i beni materiali nuovi finalizzati all’autoproduzione di energia da fonti rinnovabili destinata all’autoconsumo, compresi i sistemi di accumulo. Su questo punto la norma pone anche un limite tecnico: il dimensionamento dell’impianto non può superare il 105% del fabbisogno energetico della struttura produttiva, calcolato sui consumi medi annui dell’esercizio precedente.

Per quanto riguarda la misura della maggiorazione, la pagina ufficiale del MIMIT indica per i beni materiali dell’Allegato IV e per gli impianti destinati all’autoproduzione le seguenti soglie:

  • fino a 2,5 milioni di euro: maggiorazione del 180%
  • oltre 2,5 e fino a 10 milioni di euro: maggiorazione del 100%
  • oltre 10 e fino a 20 milioni di euro: maggiorazione del 50%

Queste percentuali rendono il nuovo iperammortamento particolarmente interessante per le imprese che stanno valutando investimenti consistenti in innovazione e ammodernamento produttivo.

Come funziona la procedura di accesso sul portale GSE

Dal punto di vista pratico, la procedura ruota attorno alla piattaforma telematica del GSE. L’impresa deve trasmettere online le comunicazioni e la documentazione richiesta sulla base di modelli standardizzati.

La logica della procedura è articolata in tre momenti. Il primo è la prenotazione, cioè la comunicazione iniziale di accesso all’agevolazione. Il secondo riguarda l’avanzamento, con la dimostrazione dell’effettuazione degli ordini e del pagamento dell’acconto minimo richiesto. Il terzo è il completamento dell’investimento, con la documentazione finale necessaria.

Nella fase operativa, il MIMIT precisa anche che l’effettività e la conformità degli investimenti devono essere dimostrate tramite perizia tecnica asseverata e certificazione contabile. Questo aspetto è centrale, perché conferma che non basta acquistare il bene: occorre costruire un fascicolo documentale corretto, completo e coerente con la disciplina.

Per le imprese, quindi, il tema non è solo “fare la domanda”, ma impostare bene l’intero percorso: valutazione preventiva dei beni, verifica dei requisiti tecnici, raccolta della documentazione, corretto utilizzo dei modelli e monitoraggio delle scadenze.

Perché l’Iperammortamento non è un credito d’imposta

Uno degli errori più frequenti è confondere il nuovo iperammortamento con i precedenti crediti d’imposta di Transizione 4.0 e Transizione 5.0. In realtà la differenza è sostanziale.

Nel nuovo schema l’agevolazione non si traduce in un credito fiscale da utilizzare in compensazione con modello F24. Il vantaggio si ottiene invece attraverso una deduzione extracontabile maggiore, che incide sulle quote di ammortamento o sui canoni di leasing e riduce la base imponibile delle imposte sui redditi.

Per un’azienda questa distinzione è importante sia sul piano fiscale sia sul piano finanziario. La gestione del beneficio cambia, così come cambia il modo in cui l’investimento va pianificato, contabilizzato e monitorato. Anche per questo motivo il tema interessa da vicino il commercialista, oltre che il consulente tecnico che segue gli aspetti di interconnessione e ammissibilità.

Cosa conviene fare subito alle imprese

In questa fase le imprese dovrebbero muoversi con metodo. Il primo passo è capire se gli investimenti che si intendono effettuare rientrano davvero tra quelli agevolabili. Il secondo è verificare la corretta struttura documentale da predisporre per l’accesso alla piattaforma e per le fasi successive.

Sul piano operativo, conviene:

valutare i beni che si intendono acquistare e la loro effettiva agevolabilità;

verificare se il progetto rientra nella trasformazione digitale ed energetica richiesta dalla norma;

analizzare la convenienza fiscale dell’operazione rispetto alla situazione dell’impresa;

predisporre per tempo documentazione tecnica, contabile e cronoprogramma dell’investimento;

monitorare gli ulteriori provvedimenti che fisseranno i termini delle comunicazioni successive alla prenotazione.

Chi sottovaluta questa fase rischia di arrivare all’apertura delle successive finestre senza una documentazione pronta o con un’impostazione fiscale non del tutto corretta.

Il ruolo del commercialista nella gestione dell’Iperammortamento 2026

Il nuovo iperammortamento non è una misura da leggere solo in chiave tecnica. Ha infatti un impatto diretto sulla pianificazione fiscale, sulla contabilizzazione dell’investimento e sulla corretta gestione documentale dell’agevolazione.

Per questo motivo il supporto del commercialista diventa strategico. Serve una verifica preventiva per capire se il beneficio è realmente conveniente per l’impresa, come si riflette sui bilanci e quale impostazione adottare per evitare errori nella fase di deduzione fiscale.

In particolare, il commercialista può aiutare l’impresa a coordinare correttamente i profili fiscali con quelli tecnici, a verificare la coerenza dei costi, a leggere correttamente la documentazione e a gestire l’effetto del beneficio sulla fiscalità aziendale.

Studio STF Saronno: supporto operativo per imprese e investimenti agevolati

Per le aziende che vogliono capire come funziona il Nuovo Piano Transizione 5.0 – Iperammortamento, è utile confrontarsi con un professionista che sappia collegare la norma agli effetti pratici sull’impresa.

Studio STF, studio commercialista a Saronno, può affiancare le imprese nella lettura della disciplina, nella valutazione preliminare della convenienza fiscale e nel coordinamento con i professionisti tecnici coinvolti nella procedura. In un quadro come quello attuale, in cui il decreto del 10 giugno 2026 apre la prima fase operativa ma restano da monitorare i successivi provvedimenti applicativi, avere un supporto professionale aggiornato può fare la differenza.

Il nuovo iperammortamento rappresenta una leva interessante per chi investe in innovazione, energia e competitività. Ma, come accade spesso con le agevolazioni, il vantaggio reale non dipende solo dall’esistenza della misura. Dipende soprattutto dalla capacità di applicarla correttamente, nei tempi giusti e con una gestione fiscale ben strutturata.

Contattaci adesso!


consulenza immobiliare Saronno

Consulenza Immobiliare a Saronno: la Guida Completa

Comprare casa, mettere un immobile in affitto, gestire una successione o calcolare l'IMU: sono tutte situazioni in cui una consulenza immobiliare competente fa la differenza tra pagare più del dovuto (o commettere un errore formale) e gestire l'operazione in totale tranquillità.

In questa guida trovi una panoramica chiara di cosa comprende davvero la consulenza immobiliare, quando è il caso di rivolgersi a un professionista e come funziona concretamente il supporto di uno studio di consulenza immobiliare a Saronno come il nostro, che affianca da anni privati, famiglie e aziende in ogni fase della gestione del patrimonio immobiliare.

Cos'è la consulenza immobiliare e perché non è solo "burocrazia"

La consulenza immobiliare non si limita a compilare moduli. È l'insieme delle attività con cui un professionista — commercialista, tributarista o consulente dedicato — ti assiste in tre ambiti che spesso si intrecciano:

  • ambito fiscale: calcolo delle imposte dovute (IMU,  imposta di registro, plusvalenze);
  • ambito civile: redazione e verifica di contratti (locazioni, preliminari di compravendita);
  • ambito successorio: gestione di successioni, divisioni ereditarie e donazioni di immobili.

Affrontare questi aspetti senza una guida esperta espone a rischi concreti: sanzioni per versamenti tardivi o errati, contratti di locazione non registrati nei termini, imposte di successione calcolate in modo scorretto. Un buon consulente non risolve solo il singolo adempimento, ma inquadra l'operazione nel contesto più ampio della tua situazione fiscale e patrimoniale.

Se stai valutando un'operazione immobiliare importante — un acquisto, una successione, l'avvio di una locazione — il momento giusto per chiedere consulenza è prima di firmare, non dopo.

Consulenza immobiliare per i privati: i servizi principali

Per le persone fisiche, la consulenza immobiliare si intreccia quasi sempre con la dichiarazione dei redditi e con la gestione del patrimonio familiare.

Dichiarazione dei redditi: modello 730 e Modello Redditi

Se possiedi immobili — abitazione principale, seconda casa, immobili locati — i relativi redditi (o l'assenza di reddito nel caso della prima casa) vanno indicati correttamente in dichiarazione. Un consulente verifica:

  • l'inquadramento corretto di ogni immobile (uso diretto, locazione, comodato);
  • l'eventuale opzione per la cedolare secca sui canoni di locazione;
  • la corretta applicazione di detrazioni legate a mutui e ristrutturazioni.

ISEE e modello RED

Per accedere a bonus, agevolazioni o prestazioni assistenziali, il patrimonio immobiliare va dichiarato correttamente nel calcolo dell'ISEE. Anche il modello RED, richiesto ai pensionati titolari di determinate prestazioni, richiede una compilazione attenta per evitare errori che si ripercuotono sull'importo delle prestazioni ricevute.

Successioni, divisioni e donazioni

È l'ambito in cui l'assistenza di un professionista pesa di più. In caso di successione ereditaria che comprende immobili, occorre:

  • presentare la dichiarazione di successione entro 12 mesi dal decesso;
  • individuare correttamente eredi, quote e valore catastale degli immobili;
  • calcolare le imposte ipotecarie e catastali dovute.

Anche le donazioni di immobili tra familiari e le divisioni ereditarie richiedono un calcolo preciso delle imposte e, spesso, una valutazione strategica su tempi e modalità dell'operazione per non trovarsi davanti a sorprese fiscali.

Gestione immobili: il supporto per privati e aziende

Sul fronte della gestione operativa degli immobili, sia i privati che le aziende trovano utile un punto di riferimento unico per fiscalità e contrattualistica.

Calcolo e versamento di IMU

Il calcolo dell'IMU dipende da rendita catastale, categoria dell'immobile, aliquota comunale e da eventuali esenzioni (abitazione principale non di lusso, immobili concessi in comodato a parenti, ecc.). Un consulente si occupa di:

  • calcolare l'imposta dovuta per ogni immobile;
  • predisporre e inviare telematicamente i modelli F24;
  • verificare eventuali riduzioni o esenzioni applicabili.

Contratti di locazione: redazione e registrazione

Un contratto di locazione redatto in modo impreciso può generare contenziosi con l'inquilino o problemi in sede di controllo fiscale. Il supporto di un professionista copre:

  • la redazione del contratto (canone libero, concordato, transitorio, cedolare secca);
  • la registrazione telematica entro i 30 giorni previsti dalla legge;
  • la gestione di rinnovi, proroghe e risoluzioni anticipate.

Operazioni immobiliari e preliminari di compravendita

Prima di firmare un compromesso, è utile far verificare la bozza a un professionista che valuti caparre, condizioni sospensive, tempistiche e implicazioni fiscali dell'operazione (imposta di registro, IVA, eventuali plusvalenze in caso di rivendita).

Perché affidarsi a uno studio di consulenza immobiliare a Saronno

Scegliere un professionista del territorio ha un vantaggio spesso sottovalutato: la conoscenza diretta delle prassi degli uffici locali (Agenzia delle Entrate, Comune, Catasto) e la possibilità di un confronto diretto, non solo a distanza.

Il nostro studio segue privati, famiglie e aziende di Saronno e provincia unendo competenza fiscale, tributaria e civilistica in un unico interlocutore: non serve rivolgersi separatamente a un commercialista per le imposte e a un altro professionista per il contratto, con il rischio che le due parti non comunichino tra loro.

Domande frequenti sulla consulenza immobiliare

Quanto costa una consulenza immobiliare? Dipende dal tipo di servizio: una consulenza puntuale (es. calcolo IMU) ha un costo contenuto, mentre l'assistenza completa per una successione o una compravendita viene quantificata in base alla complessità dell'operazione. Il modo più corretto per saperlo è richiedere un preventivo personalizzato.

Serve un commercialista anche solo per registrare un contratto di locazione? Non è obbligatorio, ma è consigliabile: un errore nella registrazione o nella scelta del regime fiscale (cedolare secca o tassazione ordinaria) può costare più della consulenza stessa.

Entro quanto tempo va presentata la dichiarazione di successione? Entro 12 mesi dalla data del decesso. Superare il termine comporta sanzioni, per questo è utile attivarsi con anticipo.

Hai bisogno di una consulenza immobiliare a Saronno?

Che tu debba gestire una successione, registrare un contratto di locazione o semplicemente avere chiarezza sulle imposte dei tuoi immobili, il nostro studio è a tua disposizione per una consulenza su misura.

Contattaci per fissare un primo colloquio: analizziamo la tua situazione e ti indichiamo i passi concreti da seguire.

ral-o-partita-iva-100000-euro

100.000 € di RAL o Partita IVA: quanto resta netto?

Conviene di più 100.000 € di RAL o 100.000 € di partita IVA? È una delle domande che ci sentiamo rivolgere più spesso da professionisti e dipendenti che valutano un cambio di rotta. La risposta breve è che, a parità di cifra, i due importi non producono lo stesso netto: una RAL da dipendente e dei compensi da libero professionista seguono regole contributive e fiscali diverse.

In questo articolo mettiamo a confronto tre scenari concreti — dipendente con RAL da 100.000 €, partita IVA ordinaria con 100.000 € di compensi e partita IVA ordinaria con 120.000 € — per capire quanto resta davvero in tasca e quanto deve fatturare una partita IVA per avvicinarsi al netto di un dipendente. E per renderlo immediato, trovi un calcolatore interattivo in cui inserire i tuoi importi.

Calcola subito il tuo netto

Inserisci la tua RAL e i tuoi compensi: il calcolatore stima contributi, IRPEF e netto annuo e mensile nei due regimi, mettendoli a confronto.

Simulatore Studio STF & Partners

Quanto ti resta davvero in tasca?

Inserisci la RAL da dipendente e i compensi da partita IVA (regime ordinario, Gestione Separata INPS) e confronta il netto stimato. Stima 2026 semplificata — per il tuo caso reale serve una valutazione personalizzata.

€
€
Dipendente
Lavoro dipendente · RAL
— netto/anno
≈ — / mese (su 12)
Contributi—
Imponibile IRPEF—
IRPEF—
Trattieni il — del lordo
Partita IVA ordinaria
Gestione Separata INPS
— netto/anno
≈ — / mese (su 12)
Contributi—
Imponibile IRPEF—
IRPEF—
Trattieni il — del lordo
—
Modifica le aliquote contributive
%
%
Richiedi la simulazione sul tuo caso →

Studio STF & Partners — Via Parini 19/A, Saronno (VA) · 02 86882044

Il confronto considera la partita IVA in regime ordinario (compensi oltre 85.000 €); sotto tale soglia si applicherebbe il regime forfettario, con tassazione e contributi diversi. Stima indicativa basata su una simulazione lineare 2026: IRPEF a scaglioni (23% fino a 28.000 €, 35% da 28.001 a 50.000 €, 43% oltre 50.000 €) calcolata sull'imponibile al netto dei contributi. Non considera addizionali regionali/comunali, detrazioni da lavoro dipendente, deduzioni personali, welfare, tredicesima, casse private né altri elementi. I valori non sostituiscono una valutazione professionale personalizzata.

Perché 100.000 € di RAL e 100.000 € di partita IVA non sono la stessa cosa

Una RAL da 100.000 € è il lordo annuo riconosciuto a un lavoratore dipendente. Una partita IVA da 100.000 €, invece, parte da compensi professionali che vanno poi ridotti da contributi previdenziali e imposte.
Nel regime ordinario si applica l'IRPEF a scaglioni, che oggi prevede il 23% fino a 28.000 €, il 35% da 28.001 a 50.000 € e il 43% oltre 50.000 €. Un dettaglio decisivo: oltre 85.000 € il regime forfettario non è più applicabile, quindi a questi livelli il confronto va fatto necessariamente con una partita IVA in regime ordinario. Per questo il simulatore qui sopra parte da 85.000 €: sotto quella soglia il forfettario cambia completamente tassazione e contributi.
Confrontare due importi uguali senza fare i conti corretti porta a conclusioni sbagliate: il lordo può sembrare identico, ma il netto finale cambia in modo sensibile.

Le ipotesi del confronto

Per un confronto chiaro usiamo una simulazione lineare:

  • un lavoratore dipendente con RAL da 100.000 €;
  • un professionista senza cassa privata, iscritto alla Gestione Separata INPS, con 100.000 € di compensi (aliquota 2026 al 26,07%);
  • lo stesso professionista con 120.000 € di compensi, per vedere se una soglia più alta avvicina il confronto.

Per il dipendente usiamo una simulazione standard, senza addizionali regionali e comunali, detrazioni particolari, welfare o bonus: il netto reale può quindi variare in base alla situazione concreta.

Simulazione: dipendente con RAL da 100.000 €

Su una RAL di 100.000 €, con un'incidenza contributiva a carico del lavoratore del 9,19%, i contributi ammontano a circa 9.190 €. L'imponibile IRPEF scende quindi a circa 90.810 €. Applicando gli scaglioni, l'imposta teorica è di circa 31.688,30 €. Il netto annuo stimato si colloca intorno a 59.121,70 €, pari a circa 4.926,81 € su 12 mensilità (o 4.547,82 € su 13).

Simulazione: partita IVA ordinaria con 100.000 € di compensi

Con 100.000 € di compensi e contributi al 26,07%, il peso previdenziale è di circa 26.070 €. Il reddito residuo scende a circa 73.930 €; su questo importo l'IRPEF teorica è di circa 24.429,90 €. Il netto annuo stimato è quindi di circa 49.500,10 €, pari a circa 4.125 € al mese su 12 mesi.

Simulazione: partita IVA ordinaria con 120.000 € di compensi

Qui arriva la domanda pratica più utile: 100.000 € di compensi bastano per avvicinare una RAL da 100.000 €? In questa simulazione, no. Con 120.000 € di compensi e contributi al 26,07%, il carico previdenziale sale a circa 31.284 € e il reddito residuo a circa 88.716 €. L'IRPEF teorica è di circa 30.787,88 € e il netto annuo arriva a 57.928,12 € (circa 4.827,34 € al mese): molto vicino al dipendente, ma ancora leggermente sotto.

Il costo azienda del dipendente: l'altra faccia del confronto

C'è un aspetto spesso sottovalutato. Per un'impresa il costo di un dipendente non coincide con la sola RAL: si aggiungono i contributi a carico del datore di lavoro e altri oneri indiretti. Un dipendente con RAL da 100.000 € costa quindi all'azienda ben più di 100.000 €.
Ed è qui che il confronto cambia prospettiva. Un professionista con buone competenze e potere contrattuale può ragionare su compensi anche superiori alla RAL "equivalente", perché il parametro corretto non è lo stipendio lordo, ma il costo complessivo sostenuto dall'azienda. La domanda giusta diventa quindi: quanto deve fatturare una partita IVA per essere confrontata in modo realistico con il costo pieno di un dipendente?

Cosa conviene davvero

Sul puro numero, in questa simulazione il dipendente da 100.000 € di RAL arriva a circa 59.122 € netti, la partita IVA da 100.000 € si ferma a circa 49.500 €, e quella da 120.000 € sale a circa 57.928 €. Quindi 100.000 € di compensi non bastano a pareggiare una RAL da 100.000 €: serve fatturare di più, e già a 120.000 € il confronto si fa vicino.
Ma fermarsi al netto sarebbe riduttivo. Il lavoro dipendente offre stabilità, TFR, ferie, malattia e meno esposizione al rischio. La partita IVA offre autonomia, flessibilità, spazio di crescita e più libertà nel negoziare il compenso. La scelta dipende dal settore, dalla continuità del lavoro, dal potere contrattuale e dagli obiettivi. Per impostare correttamente la posizione previdenziale e fiscale è utile farsi seguire: dalla scelta del regime alla gestione della contabilità, passando per la consulenza fiscale e quella del lavoro.

Domande frequenti

Meglio 100.000 € di RAL o 100.000 € di partita IVA?

Sul solo netto, in questa simulazione il dipendente con RAL da 100.000 € (circa 59.122 € netti) risulta più forte della partita IVA ordinaria con 100.000 € di compensi (circa 49.500 € netti). Ma la valutazione completa deve considerare anche tutele, stabilità e autonomia.

Quanto deve fatturare una partita IVA per pareggiare una RAL da 100.000 €?

In questa simulazione servono compensi intorno ai 120.000 € (circa 57.928 € netti) per avvicinarsi al netto del dipendente. La soglia esatta dipende dalla cassa previdenziale e dalla situazione personale.

Sopra 85.000 € si può restare in regime forfettario?

No. Superata la soglia di 85.000 € di ricavi/compensi il forfettario non è più applicabile e si passa al regime ordinario, con IRPEF a scaglioni. Per questo il confronto a 100.000 € si fa sempre sull'ordinario.

Quali aliquote IRPEF si applicano?

Gli scaglioni considerati sono 23% fino a 28.000 €, 35% da 28.001 a 50.000 € e 43% oltre 50.000 €, calcolati sull'imponibile al netto dei contributi.

La partita IVA paga più contributi del dipendente?

In percentuale spesso sì: nella simulazione il professionista in Gestione Separata versa il 26,07% dei compensi, mentre al dipendente è imputato il 9,19% (il resto dei contributi è a carico del datore di lavoro).

Il netto della simulazione è quello reale?

No: è una stima semplificata e standardizzata, utile come orientamento. Il netto reale dipende da detrazioni, addizionali, deduzioni e dalla situazione specifica, e va calcolato caso per caso.

Vuoi il confronto sul tuo caso reale?

Le simulazioni danno un orientamento, ma la scelta tra dipendente e partita IVA — e tra forfettario e ordinario — si fa sui tuoi numeri. Lo Studio STF & Partners affianca professionisti, neo-partite IVA e aziende a Saronno e in tutto il Saronnese (Solaro, Caronno Pertusella, Cislago, Gerenzano, Origgio, Cogliate e dintorni). Contattaci per una simulazione personalizzata — Via Parini 19/A, Saronno (VA) · 02 86882044.
Articolo a cura dello Studio STF & Partners — Dottori Commercialisti e Consulenti del Lavoro, Saronno. Contenuto a scopo informativo, aggiornato al 2026; non sostituisce una consulenza personalizzata.

decreto-lavoro-2026-studio-stf-saronno

Decreto Lavoro 2026: novità per aziende e assunzioni

Gentile Cliente,
con la presente si fornisce una sintesi delle principali novità introdotte dal Decreto Lavoro 30 aprile 2026 n. 62, in vigore dal 1° maggio 2026, attualmente in fase di conversione.

1. Incentivi alle assunzioni (anno 2026)

Bonus donne
Previsto un esonero contributivo totale per le assunzioni a tempo indeterminato di donne, a condizione che alla data dell’assunzione siano:

  • prive di impiego regolarmente retribuito da almeno 24 mesi,
    oppure
  • prive di impiego regolarmente retribuito da almeno 12 mesi e appartenenti alle categorie di “lavoratore svantaggiato” ai sensi del Reg. UE n. 651/2014.

Caratteristiche principali:

  • incentivo fino a 650 euro mensili (800 euro per ZES Mezzogiorno);
  • durata massima: 24 mesi (ridotta a 12 mesi per i soggetti rientranti tra i lavoratori svantaggiati);
  • applicabile solo a contratti a tempo indeterminato.

Bonus giovani (under 35)

Esonero contributivo per assunzioni a tempo indeterminato di soggetti che alla data dell’assunzione:

  • non hanno compiuto 35 anni, e
  • sono:

-privi di impiego regolarmente retribuito da almeno 24 mesi,
oppure
-privi di impiego regolarmente retribuito da almeno 12 mesi e appartenenti alle categorie di lavoratori svantaggiati (Reg. UE n. 651/2014).

Caratteristiche principali:

  • incentivo fino a 500 euro mensili (650 euro nel Mezzogiorno);
  • durata massima: 24 mesi (12 mesi per soggetti svantaggiati);
  • esclusi dirigenti, apprendisti e lavoro domestico.

Bonus ZES (over 35 – Mezzogiorno)

Per aziende fino a 10 dipendenti che assumono lavoratori:

  • con almeno 35 anni di età,
  • disoccupati da almeno 24 mesi.

Incentivo alla stabilizzazione (trasformazioni TD → TI)

Esonero contributivo per datori di lavoro che trasformano rapporti a termine in contratti a tempo indeterminato.

Requisiti dei lavoratori:

  • età inferiore a 35 anni;
  • lavoratori che non sono mai stati occupati a tempo indeterminato;
  • rapporto a termine con durata non superiore a 12 mesi alla data della trasformazione.

Caratteristiche dell’incentivo:

  • esonero contributivo fino a 500 euro mensili;
  • durata massima: 24 mesi;
  • applicabile alle trasformazioni effettuate tra 01.08.2026 e 31.12.2026.

Condizioni comuni agli incentivi:

  • incremento occupazionale netto;
  • assenza di licenziamenti nei 6 mesi precedenti nella stessa unità produttiva;
  • non cumulabilità con altri esoneri contributivi.

2. Nuove regole sul salario (“salario giusto”)

Il decreto stabilisce che:

  • la retribuzione deve essere almeno pari al trattamento economico complessivo (TEC) previsto dal CCNL di riferimento;
  • tale requisito è condizione necessaria per accedere agli incentivi.

3. Obblighi informativi per i datori di lavoro

Sono introdotti nuovi obblighi:

  • indicazione del CCNL applicato con codice alfanumerico unico:
    -nel contratto/lettera di assunzione;
    -nella busta paga;
  • obbligo di indicare nel SIISL:
    -CCNL applicato;
    -retribuzione correlata al livello.

4. Rinnovo dei CCNL

  • Obbligo di garantire continuità economica dalla scadenza dei contratti;
  • in caso di mancato rinnovo entro 12 mesi:
  • adeguamento automatico delle retribuzioni pari al 30% dell’IPCA.

5. Lavoro tramite piattaforme digitali

  • possibile presunzione di subordinazione se sussistono poteri di controllo anche algoritmico;
  • nuovi obblighi di trasparenza e comunicazione dati;
  • rafforzamento tutele per i rider (LUL, formazione, identificazione digitale).

6. Raccomandazioni operative

Si consiglia di:

  • verificare immediatamente il corretto CCNL applicato e il livello retributivo;
  • valutare l’utilizzo degli incentivi nelle nuove assunzioni;
  • verificare i requisiti soggettivi dei lavoratori prima dell’applicazione degli sgravi;
  • aggiornare lettere di assunzione e cedolini paga.

7. Supporto dello Studio

Lo Studio resta a disposizione per:

  • verifica requisiti e simulazione incentivi;
  • aggiornamento documentazione aziendale;
  • assistenza in fase di assunzione e gestione del personale.

Conclusione

Le novità introdotte dal Decreto Lavoro 2026 richiedono alle imprese un’attenzione immediata, sia nella gestione delle nuove assunzioni sia nella corretta applicazione degli obblighi retributivi e informativi. Incentivi, verifica del CCNL applicato, adeguamento della documentazione del personale e controllo dei requisiti soggettivi dei lavoratori sono aspetti che non possono essere affrontati in modo approssimativo, soprattutto in una fase in cui il decreto è già efficace ma potrà ancora subire modifiche in sede di conversione.
Per questo è fondamentale che ogni datore di lavoro valuti tempestivamente il proprio assetto organizzativo e retributivo, così da cogliere le opportunità previste dal decreto e ridurre il rischio di errori, contestazioni o perdita dei benefici contributivi. Se vuoi verificare come applicare correttamente le novità del D.L. 62/2026 alla tua azienda, Studio STF è a disposizione per offrirti supporto operativo e consulenza del lavoro. Lo Studio ha sede a Saronno ed è contattabile al numero 02 868 820 44, via mail a info@studiostf.net o sul nostro sito.

trasferte-di-lavoro-studio stf

Trasferte di lavoro 2026: rimborsi e nota spese

Questa circolare “in una pagina” riassume, con un linguaggio semplice, le regole principali sulle trasferte di lavoro: quando si parla di trasferta, come gestire rimborsi e nota spese e quali accortezze adottare, soprattutto dopo le novità sulla tracciabilità dei pagamenti in vigore dal 2025.

In parole povere, la trasferta è uno spostamento temporaneo per esigenze di lavoro in un luogo diverso dalla sede abituale (di regola, fuori dal comune della sede). In questi casi l’azienda può riconoscere rimborsi o indennità, ma è importante che le spese siano coerenti con la trasferta e correttamente rendicontate.

Indice dell’articolo

  • Trasferte di lavoro: introduzione
  • Tabella – Trattamento fiscale e contributivo trasferte di lavoro (con esempi)
  • Trasferte di lavoro: checklist operativa
  • Trasferte di lavoro: checklist operativa
  • Conclusione


Trasferte di lavoro: introduzione

Dal 1° gennaio 2025, per alcune spese (in particolare vitto, alloggio e taxi/NCC in Italia) diventa centrale anche come si paga: se manca la tracciabilità quando richiesta, il rimborso può diventare imponibile (con riflessi su IRPEF e contributi).

Da ricordare:

  • Conservare sempre i giustificativi (fatture/ricevute e titoli di viaggio).
  • Indicare in nota spese data, luogo, causale, importo e modalità di pagamento.
  • Pagare in modo tracciabile quando richiesto (soprattutto vitto/alloggio e taxi/NCC in Italia).

Tabella – Trattamento fiscale e contributivo trasferte di lavoro (con esempi)

Caso Non imponibile (IRPEF e contributi) – esempi Quando scatta l’imponibilità (assoggettamenti) – esempi
Trasferta fuori dal comune – rimborso analitico (a piè di lista) Rimborsi di spese documentate relative a vitto, alloggio, viaggio e trasporto (e altre spese nei limiti previsti), se inerenti alla trasferta.

Esempio: hotel e cena pagati con carta (aziendale o personale) + fattura/ricevuta allegata alla nota spese.

Dal 2025, per le spese sostenute in Italia di vitto/alloggio e di viaggio/trasporto mediante autoservizi pubblici non di linea (taxi/NCC) è richiesta anche la tracciabilità del pagamento.

Assoggettamento a IRPEF e contribuzione per le somme rimborsate prive dei requisiti (inerenza/documentazione e, dove richiesto, tracciabilità) e per eventuali eccedenze oltre i limiti delle “altre spese”.

Esempio: cena in Italia pagata in contanti e rimborsata a piè di lista → possibile imponibilità del rimborso.

Trasferta fuori dal comune – indennità forfetaria (diaria) Non imponibile entro i limiti di legge: € 46,48 al giorno (Italia) e € 77,47 al giorno (estero), al netto delle spese di viaggio e trasporto rimborsate.

Esempio: diaria Italia € 40/giorno + rimborso biglietto treno documentato → non imponibile.

Assoggettamento a IRPEF e contribuzione per la parte di indennità che eccede i limiti giornalieri. Le indennità per trasferte nel comune (salve le spese di viaggio/trasporto documentate) sono in via generale imponibili.

Esempio: diaria Italia € 60/giorno → imponibile la quota eccedente € 46,48.

Trasferta fuori dal comune – sistema misto (diaria + rimborso vitto e/o alloggio) La soglia di esenzione della diaria si riduce a: € 30,99 (Italia) / € 51,65 (estero) se è rimborsato o fornito gratuitamente vitto o alloggio; a € 15,49 (Italia) / € 25,82 (estero) se sono rimborsati o forniti gratuitamente sia vitto sia alloggio.

Esempio: rimborso hotel (documentato e pagato con carta) + diaria Italia € 25/giorno → diaria non imponibile (entro € 30,99).

Per i rimborsi analitici (es. vitto/alloggio) valgono anche documentazione e, dove richiesto, tracciabilità.

Assoggettamento a IRPEF e contribuzione per la parte di diaria che eccede le soglie ridotte e per i rimborsi analitici privi dei requisiti (documentazione e, dal 2025, tracciabilità per le spese interessate se sostenute in Italia).

Esempio: rimborso hotel ok + diaria Italia € 40/giorno → imponibile la quota eccedente € 30,99.

Trasferta nel comune della sede di lavoro In generale, i rimborsi/indennità concorrono al reddito, salvo i rimborsi delle spese di viaggio e trasporto se comprovate e documentate (incluso, se ricorrono le condizioni, il rimborso chilometrico calcolato su basi oggettive).

Esempio: rimborso biglietto metro/treno per spostamento di lavoro nel comune, con titolo di viaggio conservato → non imponibile.

Assoggettamento a IRPEF e contribuzione per indennità e rimborsi diversi dalle spese di viaggio/trasporto comprovate e documentate, nonché per rimborsi privi di idonea prova.

Esempio: “indennità” per spostamento nel comune senza titolo di viaggio → imponibile.

Tracciabilità (dal 1° gennaio 2025) – spese rilevanti Per mantenere la non imponibilità dei rimborsi al dipendente è necessario che le spese di vitto e alloggio e quelle di viaggio/trasporto effettuate mediante taxi/NCC (autoservizi pubblici non di linea) siano pagate con strumenti tracciabili, quando sostenute in Italia.

Esempio: taxi in Italia pagato con carta e ricevuta allegata → rimborso non imponibile (fermi gli altri requisiti).

Restano esclusi dall’obbligo (ferma la documentazione) i costi di viaggio con trasporto pubblico di linea (es. treno, aereo, autobus) e i rimborsi chilometrici.

Esempio: biglietto aereo pagato con bonifico/carta e conservato; oppure rimborso km calcolato su tabelle ACI → fuori dall’obbligo specifico di tracciabilità (restano inerenza e documentazione).

Se il pagamento non è tracciabile quando richiesto, i relativi rimborsi possono diventare imponibili con assoggettamento a IRPEF e contribuzione; possono inoltre verificarsi riflessi sulla deducibilità dei costi in capo all’azienda.

Esempio: taxi/NCC in Italia pagato in contanti e rimborsato → possibile imponibilità del rimborso.

Trasferte di lavoro: checklist operativa

Per l’azienda (HR/amministrazione)

  • Regole interne: definire (o aggiornare) CCNL/accordi/policy su autorizzazioni, massimali, tipologie di spese rimborsabili e modalità (analitico/forfetario/misto).
  • Ordine di missione: formalizzare luogo, durata e finalità (anche via e-mail) e indicare le regole di rimborso applicate.
  • Controlli: verificare inerenza, documentazione e congruità; dal 2025 verificare anche la tracciabilità per le spese interessate (in particolare vitto/alloggio e taxi/NCC in Italia).
  • Nota spese: richiedere campi minimi (data, luogo, causale, importo, modalità di pagamento) e allegati ordinati.
  • Conservazione: assicurare archiviazione e reperibilità dei giustificativi (anche digitali) secondo le procedure aziendali.

Per i dipendenti

  • Prima di partire: verifica autorizzazione/ordine di missione e regole di rimborso (analitico/forfetario/misto).
  • Paga tracciabile: per vitto/alloggio e taxi/NCC in Italia usa carta/bonifico/mezzo tracciabile; evita il contante salvo casi eccezionali.
  • Conserva i giustificativi: fatture/ricevute, titoli di viaggio, ricevute taxi/trasporti; per l’estero conserva anche documenti in valuta/lingua.
  • Compila la nota spese: per ogni voce indica data, luogo, causale, importo e modalità di pagamento; separa eventuali extra personali.
  • Invia nei tempi: trasmetti nota spese e allegati secondo le procedure aziendali e conserva copia.

La presente circolare ha finalità informative e non sostituisce le valutazioni da effettuarsi sul singolo caso concreto. Per chiarimenti o per l’assistenza nell’impostazione/aggiornamento delle procedure di gestione delle trasferte (nota spese, tracciabilità dei pagamenti, controlli e conservazione documentale), lo Studio resta a disposizione.

Conclusione

Gestire correttamente le trasferte di lavoro oggi non significa solo rimborsare una spesa, ma proteggere l’azienda da errori, contestazioni e costi fiscali evitabili. Proprio per questo è fondamentale avere procedure chiare, note spese compilate correttamente e pagamenti tracciabili quando richiesto dalla normativa. Se vuoi verificare che la gestione delle trasferte nella tua impresa sia davvero in regola, il supporto di un professionista può fare la differenza.

Contatta Studio STF per ricevere un confronto operativo sulla tua situazione e capire come impostare in modo corretto rimborsi, controlli interni e documentazione. Studio STF offre anche consulenza del lavoro, ha sede a Saronno ed è contattabile al numero 02 868 820 44 o via mail a info@studiostf.net.