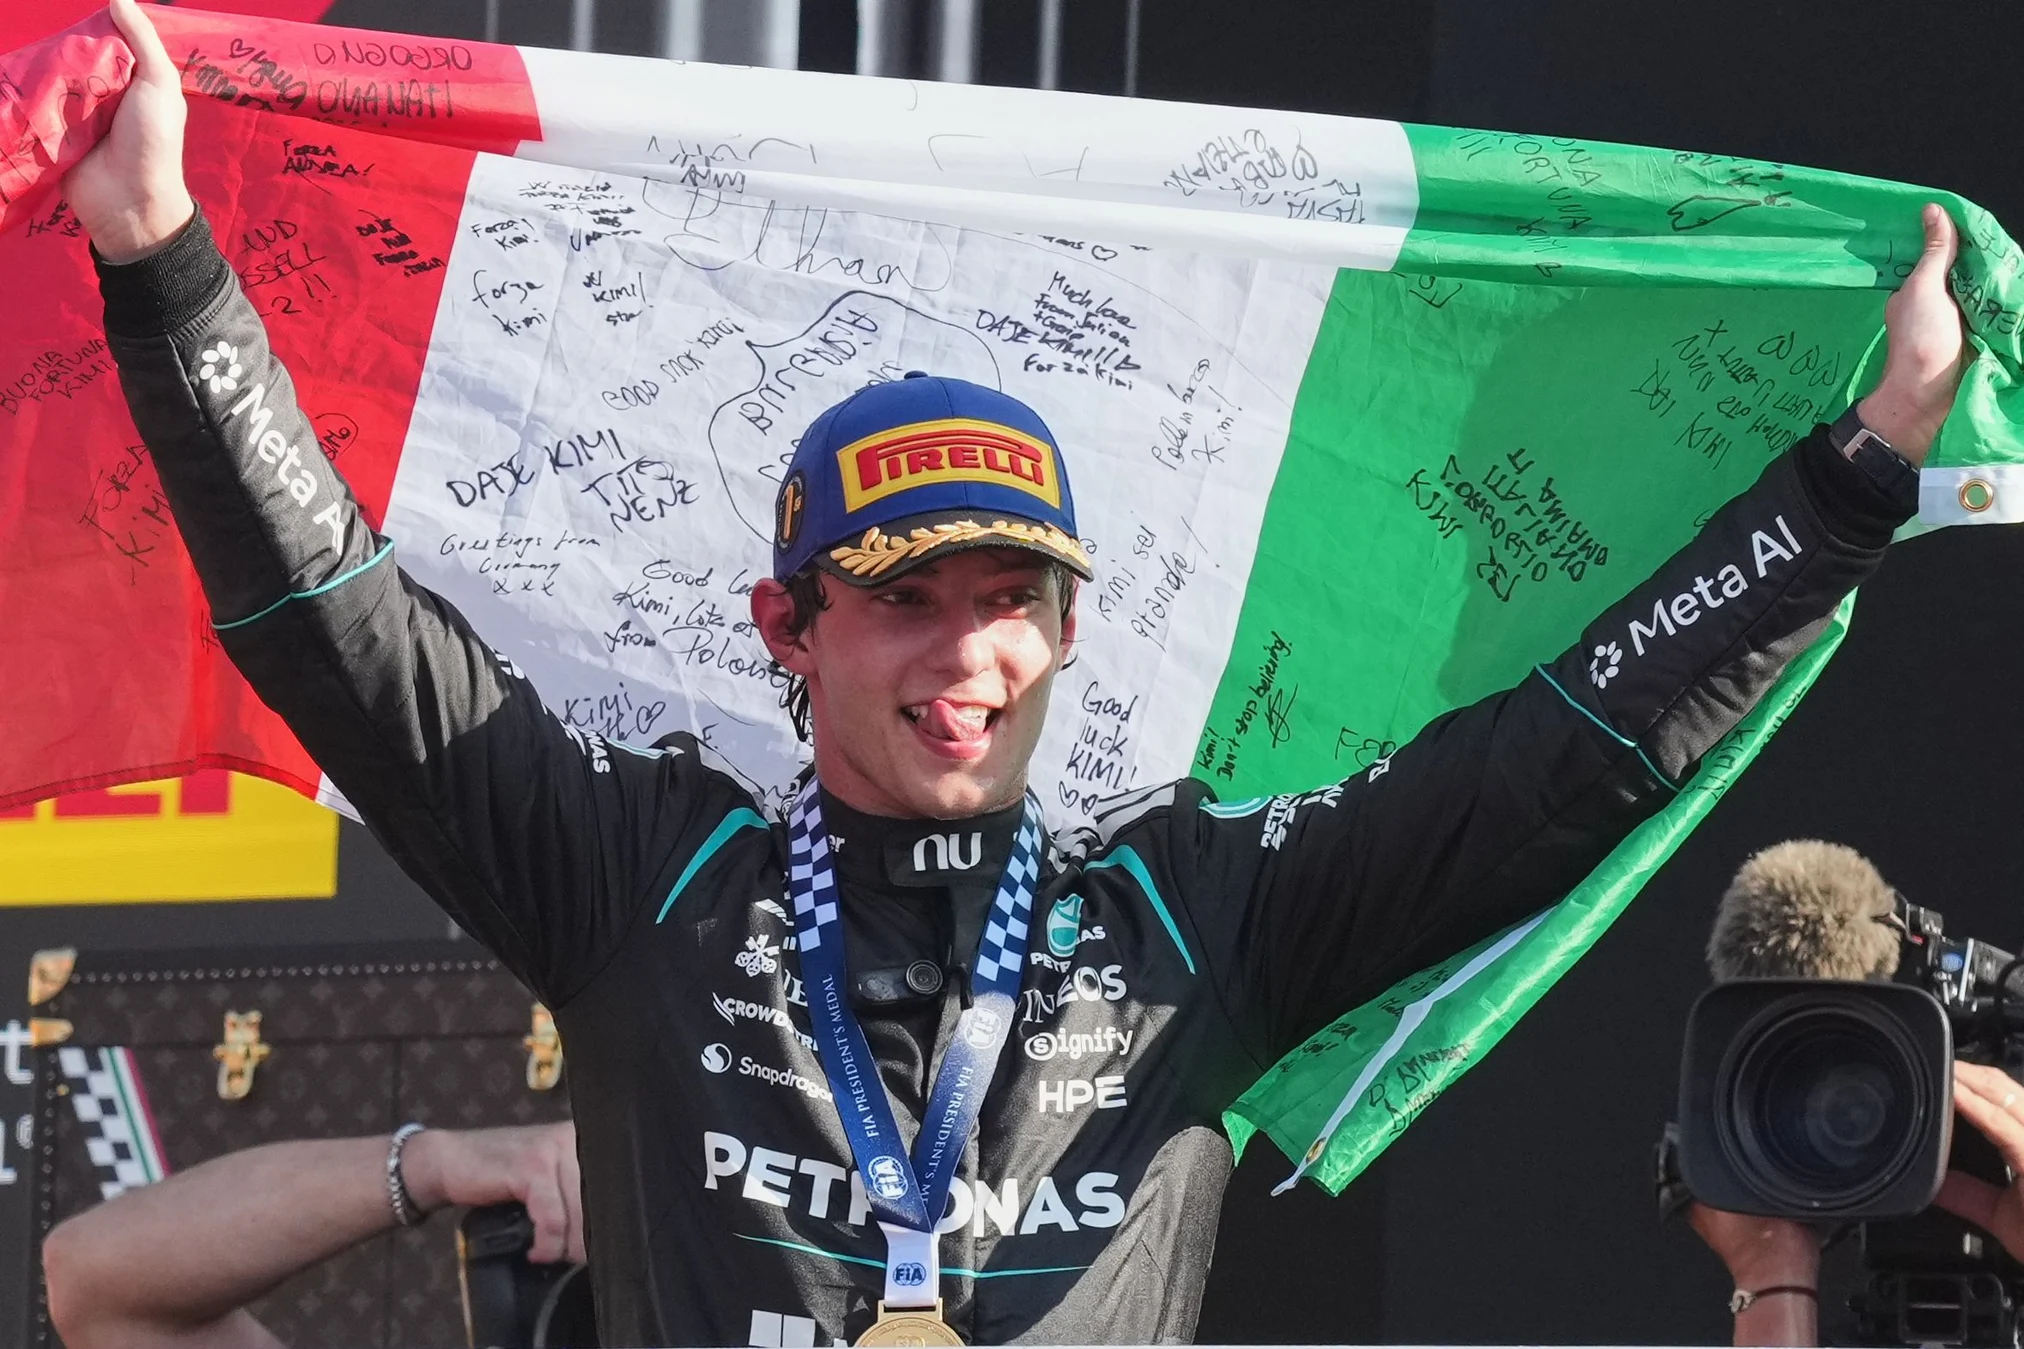
Kimi Antonelli ha scritto una pagina storica della Formula 1 italiana. Il 6 settembre 2026 il pilota Mercedes ha vinto il Gran Premio d’Italia a Monza dopo essere partito dalla diciannovesima posizione, riportando un pilota italiano sul gradino più alto del podio del GP di casa dopo sessant’anni.
Una vittoria destinata inevitabilmente a far parlare di lui.
Ma, abbandonando per un momento la pista, il caso di Antonelli permette di affrontare una domanda molto interessante anche dal punto di vista fiscale:
dove paga le tasse un pilota di Formula 1?
La domanda diventa ancora più interessante considerando che Andrea Kimi Antonelli è italiano, è nato a Bologna, ma secondo le informazioni pubblicamente disponibili vive da alcuni anni nella Repubblica di San Marino.
Essere cittadino italiano significa necessariamente pagare tutte le tasse in Italia? Se un pilota residente all’estero corre e vince a Monza, può essere tassato anche in Italia? E cosa succede quando durante un singolo anno un professionista svolge la propria attività in dieci, quindici o venti Paesi differenti?
Il mondo della Formula 1 è un ottimo esempio per comprendere un principio che riguarda in realtà molti professionisti e imprenditori: quando entrano in gioco più Stati, per capire dove devono essere pagate le imposte non basta guardare la nazionalità. Bisogna analizzare residenza fiscale, luogo di produzione del reddito e convenzioni contro le doppie imposizioni.
Kimi Antonelli è italiano ma vive a San Marino: cosa cambia fiscalmente?
La prima distinzione da fare è probabilmente la più importante.
Cittadinanza e residenza fiscale non sono la stessa cosa.
Kimi Antonelli è un pilota italiano, nato a Bologna nel 2006. Diverse fonti pubbliche riportano però che il pilota vive a San Marino, dove è presente anche un'importante attività della famiglia nel settore del motorsport.
Questo non permette naturalmente di conoscere la sua dichiarazione dei redditi né di stabilire quale sia nel dettaglio la sua situazione fiscale personale.
Il suo caso ci consente però di comprendere come funziona la fiscalità internazionale.
Un cittadino italiano può essere fiscalmente residente all'estero.
Allo stesso modo, il semplice trasferimento formale della residenza in un altro Stato non è sufficiente, da solo, a garantire che una persona non sia più fiscalmente residente in Italia.
La questione fondamentale è quindi:
dove si trova realmente la residenza fiscale della persona?
Per la normativa italiana, dal 2024 assumono particolare importanza elementi come:
- presenza fisica nel territorio italiano;
- residenza civilistica;
- domicilio;
- luogo nel quale si sviluppano prevalentemente le relazioni personali e familiari;
- iscrizione anagrafica.
Questi elementi devono essere valutati per la maggior parte del periodo d'imposta.
In altre parole, non basta semplicemente prendere una casa all'estero o modificare un indirizzo anagrafico.
La situazione concreta deve essere coerente con il trasferimento.
Ed è proprio questo uno dei motivi per cui la residenza fiscale all'estero rappresenta un tema molto più complesso di quanto spesso venga raccontato online.
Quanto guadagna un pilota di Formula 1 e quali redditi deve dichiarare?
Quando si parla dei guadagni di un pilota di Formula 1, si tende spesso a guardare soltanto allo stipendio riconosciuto dalla scuderia.
La realtà può essere molto più articolata.
Un pilota professionista può generare diverse tipologie di reddito:
- compenso previsto dal contratto con la squadra;
- bonus collegati ai risultati;
- premi contrattuali;
- sponsorizzazioni personali;
- accordi pubblicitari;
- utilizzo dei diritti di immagine;
- partecipazioni ad eventi;
- collaborazioni commerciali.
Non tutte queste entrate devono necessariamente essere trattate fiscalmente nello stesso modo.
Anche la struttura attraverso la quale vengono percepiti i compensi può assumere importanza.
Una cosa è percepire direttamente un reddito come persona fisica, un'altra è avere rapporti contrattuali o attività economiche gestite attraverso società.
È quindi impossibile conoscere la tassazione reale di un pilota semplicemente leggendo online il valore stimato del suo contratto.
Per stabilire il carico fiscale bisognerebbe conoscere almeno:
residenza fiscale, natura di ogni reddito, Paese in cui viene prodotto, contratti sottoscritti e struttura utilizzata per percepirlo.
Il principio è lo stesso che abbiamo visto parlando degli incassi del cantante Ultimo: conoscere il fatturato o il compenso lordo non significa conoscere quanto rimane realmente al professionista.
Un pilota residente a San Marino paga tasse quando corre in Italia?
Ed eccoci al punto più interessante.
Supponiamo che un pilota sia effettivamente fiscalmente residente nella Repubblica di San Marino.
Potremmo pensare:
“È residente a San Marino, quindi paga tutte le imposte soltanto lì.”
Non è necessariamente così.
Tra Italia e San Marino esiste infatti una Convenzione contro le doppie imposizioni, nata proprio per stabilire quale Stato possa tassare determinate categorie di reddito quando un contribuente ha rapporti economici con entrambi i territori.
La Convenzione contiene addirittura un articolo specificamente dedicato ad artisti e sportivi.
Il principio generale stabilisce che i redditi ottenuti da uno sportivo attraverso la propria attività personale svolta nell'altro Stato possono essere tassati anche nello Stato nel quale la prestazione sportiva viene esercitata.
Tradotto nel mondo della Formula 1:
essere fiscalmente residenti all'estero non significa necessariamente che tutti i redditi derivanti da un'attività sportiva svolta in Italia siano automaticamente fuori dalla tassazione italiana.
Una gara come il Gran Premio d'Italia può quindi creare un collegamento fiscale con il territorio italiano.
Attenzione però: questo non significa poter prendere lo stipendio annuale di un pilota e tassarlo interamente in Italia perché ha corso a Monza.
Bisogna capire quale parte del reddito sia fiscalmente attribuibile alla prestazione svolta in Italia e quale sia la natura del compenso.
Ecco perché la fiscalità degli sportivi internazionali è particolarmente complessa.
Un pilota di Formula 1 può infatti svolgere la propria attività durante lo stesso anno in Italia, Monaco, Regno Unito, Stati Uniti, Australia, Giappone, Singapore e molti altri Paesi.
Ogni Stato può avere proprie regole fiscali e specifiche convenzioni internazionali.
Ma allora un pilota rischia di pagare le tasse due volte?
È esattamente il problema che le Convenzioni contro le doppie imposizioni cercano di risolvere.
Immaginiamo, in modo semplificato, che un professionista residente in uno Stato produca una parte del proprio reddito in un altro Paese.
Lo Stato nel quale viene svolta l'attività potrebbe avere il diritto di tassare quel reddito.
Contemporaneamente, però, anche lo Stato di residenza potrebbe prendere in considerazione quel reddito nel calcolo delle imposte complessivamente dovute dal contribuente.
Senza meccanismi correttivi si potrebbe quindi generare una doppia imposizione sullo stesso reddito.
Le convenzioni internazionali stabiliscono:
- quale Stato ha il diritto di tassare;
- quando entrambi gli Stati possono applicare un'imposta;
- come deve essere eliminata o ridotta l'eventuale doppia imposizione;
- quando può essere riconosciuto un credito per le imposte pagate all'estero.
Anche San Marino dispone di un sistema di imposizione sui redditi e prevede meccanismi per gestire i redditi prodotti all'estero.
La questione fiscale non è quindi semplicemente:
“In quale Paese si pagano meno tasse?”
La vera domanda è:
“Quale Paese ha diritto a tassare quel reddito e come si coordinano le normative dei diversi Stati?”
Perché trasferire la residenza all'estero non significa automaticamente pagare meno tasse
Il caso dei piloti di Formula 1 porta spesso a parlare di Monaco, Svizzera, San Marino e altri Stati scelti come residenza da sportivi e professionisti con redditi internazionali.
Ma c'è un errore che un contribuente dovrebbe evitare.
Pensare che sia sufficiente cambiare formalmente residenza per scegliere liberamente dove pagare le tasse.
La residenza fiscale deve essere effettiva.
Per una persona che lascia l'Italia devono essere valutati diversi elementi, tra cui il numero di giorni trascorsi nei vari Paesi, la presenza fisica, l'abitazione, le relazioni personali e familiari e, più in generale, la situazione concreta del contribuente.
Dal 2024, inoltre, la normativa italiana attribuisce espressamente importanza anche alla semplice presenza fisica in Italia per la maggior parte del periodo d'imposta.
Questo tema non riguarda soltanto sportivi milionari.
Può interessare:
- imprenditori italiani che si trasferiscono all'estero;
- professionisti con clienti internazionali;
- consulenti che lavorano tra più Stati;
- manager che trascorrono lunghi periodi fuori dall'Italia;
- lavoratori da remoto;
- soci di società estere;
- persone che possiedono immobili e investimenti in altri Paesi.
In tutti questi casi il rischio è lo stesso: prendere decisioni basandosi esclusivamente sull'indirizzo di residenza, senza analizzare le reali conseguenze fiscali.
San Marino e Italia: non basta confrontare le aliquote
Quando si parla della Repubblica di San Marino, il dibattito viene spesso ridotto a una domanda:
“Conviene fiscalmente rispetto all'Italia?”
Dal punto di vista professionale, è un approccio incompleto.
San Marino dispone di un proprio sistema tributario, basato sull'Imposta Generale sui Redditi – IGR, e ha sottoscritto con l'Italia una Convenzione contro le doppie imposizioni.
Per un contribuente che ha rapporti con entrambi i Paesi bisogna quindi verificare non soltanto le aliquote, ma anche:
- effettiva residenza fiscale;
- provenienza dei redditi;
- natura dei compensi percepiti;
- eventuali redditi prodotti in Italia;
- imposte già versate all'estero;
- applicazione della Convenzione;
- eventuale credito per le imposte estere;
- obblighi dichiarativi.
È quindi perfettamente possibile che una stessa persona debba gestire obblighi fiscali in più Stati senza che questo significhi necessariamente subire una doppia tassazione definitiva.
Il punto centrale diventa la corretta applicazione delle regole internazionali.
Cosa può imparare un imprenditore dal caso Kimi Antonelli?
Naturalmente la maggior parte delle persone non guida una Formula 1 e non disputa Gran Premi in tutto il mondo.
Il principio fiscale, però, è molto meno distante dalla vita quotidiana di quanto sembri.
Pensiamo a un imprenditore italiano che apre una società all'estero.
Oppure a un consulente che decide di trasferirsi ma continua a lavorare prevalentemente con clienti italiani.
O ancora a un professionista che vive tra Italia e un altro Stato e percepisce redditi da più Paesi.
In tutti questi casi bisogna affrontare domande molto simili:
Dove sono fiscalmente residente?
Dove viene prodotto il mio reddito?
Devo dichiararlo anche in Italia?
Esiste una Convenzione contro la doppia imposizione?
Posso utilizzare le imposte già versate all'estero come credito?
La mia società e la mia posizione personale sono fiscalmente coerenti?
La differenza tra una corretta pianificazione fiscale e una situazione problematica può dipendere proprio dalla risposta a queste domande.
La fiscalità internazionale non consiste nello scegliere semplicemente lo Stato con le aliquote più basse, ma nell'organizzare correttamente attività, residenza, redditi e obblighi dichiarativi nel rispetto delle normative coinvolte.
Studio STF: consulenza fiscale per chi lavora tra Italia ed estero
La vittoria di Kimi Antonelli a Monza ci permette quindi di partire dalla Formula 1 per comprendere un principio molto più ampio.
La nazionalità di una persona non determina automaticamente dove vengono pagate le imposte.
Quando un contribuente lavora, investe o produce redditi in più Paesi bisogna analizzare la residenza fiscale, la provenienza dei redditi e le Convenzioni internazionali applicabili.
Sono valutazioni che possono diventare particolarmente importanti per imprenditori, professionisti e società con attività o interessi economici all'estero.
Se lavori tra Italia ed estero, percepisci redditi da altri Paesi oppure stai valutando un trasferimento della tua residenza, è consigliabile verificare prima quali saranno le conseguenze fiscali dell'operazione.
Studio STF, studio commercialista a Saronno, offre consulenza fiscale e societaria a imprese, professionisti e privati e può aiutarti ad analizzare la tua situazione e gli obblighi fiscali collegati.
Per un confronto puoi contattare Studio STF a Saronno al numero 02 868 820 44 oppure scrivere a info@studiostf.net.